Limite disponível não é dinheiro seu: como ver no Fôlego quanto você já deve em todos os cartões
O limite que sobra no cartão não é saldo, é dívida que ainda não começou. Veja o passo a passo para somar as faturas abertas de todos os cartões e descobrir quanto do seu crédito já tem dono.

Somar as faturas abertas de todos os cartões leva dois minutos e responde à pergunta que o limite disponível esconde: quanto do seu dinheiro já tem dono antes de a fatura chegar.
Três, quatro, cinco cartões na carteira, cada um com um limite diferente, e uma pergunta que quase ninguém responde de cabeça: quanto você já deve hoje, somando todos eles? O saldo da conta qualquer aplicativo mostra na primeira tela. A dívida do cartão fica repartida em faturas que fecham em dias diferentes, e o número que salta aos olhos é justamente o contrário do que você precisa saber. Ele não diz o quanto você deve, diz o quanto ainda dá para gastar.
Esse número grande e tranquilizador, o limite disponível, é a parte mais mal lida do cartão. Ele não é dinheiro seu. É crédito pré-aprovado, ou seja, um empréstimo que o banco já separou e que vira dívida no instante em que você usa. O Banco Central mede o acesso ao crédito no país exatamente assim, contando as pessoas que têm limite disponível em alguma instituição, ainda que não estejam usando. Ter limite é ter uma porta aberta para a dívida, não é ter saldo.
E essa porta anda bem aberta. No Relatório de Cidadania Financeira de 2025, o Banco Central mostra que, no segundo semestre de 2024, o gasto total do usuário brasileiro no cartão de crédito equivalia a 54% da renda dele, contra 38,5% no segundo semestre de 2020. O mesmo relatório registra uma média superior a dois cartões ativos por pessoa e 52,8 milhões de brasileiros com dívida que paga juros no cartão em 2024. Administrar mais de um limite e mais de uma fatura virou rotina, e ninguém ensinou a fazer essa conta.
A conta tem quatro números por cartão: o limite, a fatura aberta, o dia de fechamento e o dia de vencimento. Dá para montar numa folha de papel, uma linha por cartão, essas quatro colunas e o total somado embaixo. O que muda ao fazer isso dentro de um aplicativo de organização é que a soma se atualiza sozinha a cada compra lançada, em vez de envelhecer no dia seguinte. O passo a passo abaixo mostra como deixar essa conta pronta no Fôlego.
Passo 1: cadastre cada cartão com limite, fechamento e vencimento
Em Cartões, toque em Novo cartão. Além do nome e da bandeira, a tela pede três números que decidem tudo o que você vai enxergar depois: Limite (R$), Dia de fechamento e Dia de vencimento.
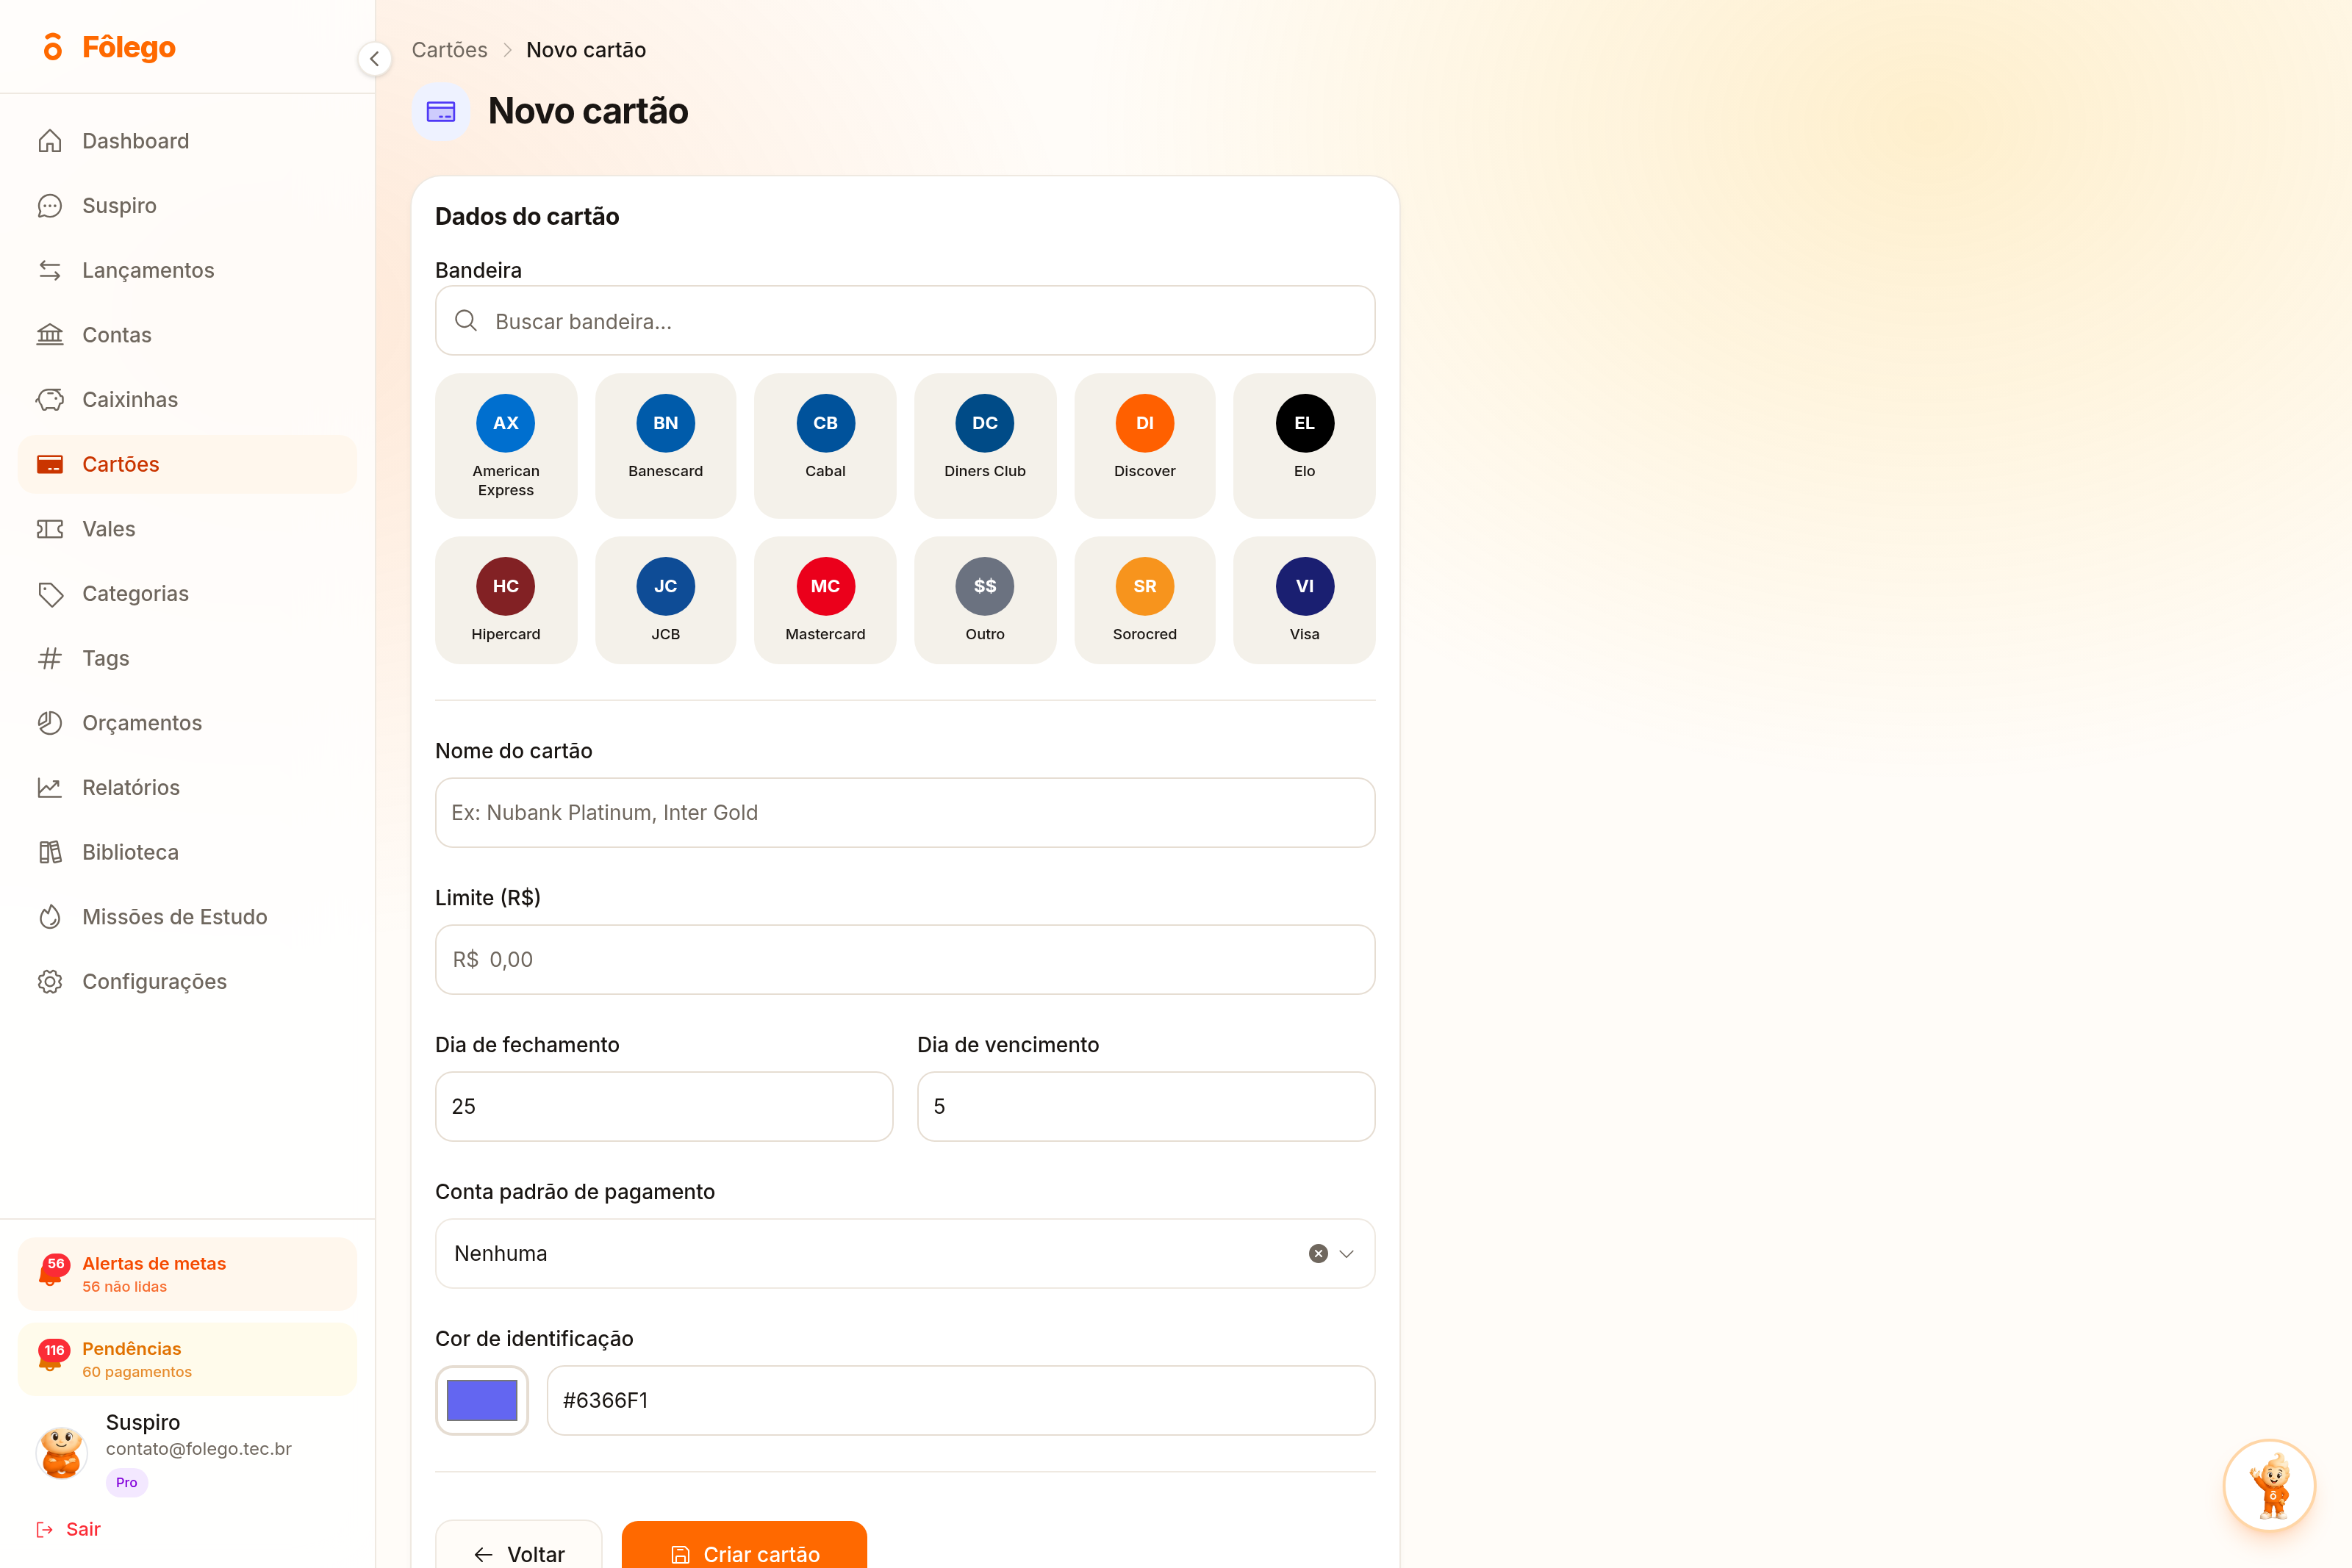
O campo Limite não é burocracia de cadastro, é a régua da leitura inteira. Sem ele, você vê quanto gastou, mas não vê quanto do seu crédito já tem dono. Com ele preenchido, cada cartão passa a mostrar o quanto ainda resta, e o erro que isso evita é o mais caro da lista: tratar limite como reserva de emergência. Reserva é dinheiro que já é seu e que você resgata sem pedir licença a ninguém. Limite é uma dívida que ainda não começou.
O dia de fechamento é a data em que a fatura para de receber compras novas e manda o resto para a próxima. Ele é o que decide se a compra de hoje cai na fatura deste mês ou na seguinte, e o vencimento é a data em que o dinheiro precisa estar na conta. Preencher os dois é o que destrava uma decisão corriqueira e silenciosa: comprar hoje ou esperar dois dias para ganhar um mês inteiro de prazo. Quem faz na planilha precisa consultar a fatura toda vez. Com as datas cadastradas, o aplicativo já encaixa cada compra na fatura certa, e você decide olhando a tela.
O campo Conta padrão de pagamento liga o cartão à conta de onde o dinheiro vai sair. Parece detalhe, mas é o que impede a leitura mais enganosa de todas, a de olhar um saldo confortável na conta esquecendo que parte dele já está comprometida com a fatura que vence semana que vem.
Passo 2: some as faturas abertas e descubra quanto você já deve
Com os cartões cadastrados, a tela Cartões mostra, um ao lado do outro, o Disponível, o Limite e a Fatura aberta de cada um, com o dia de fechamento e o de vencimento no alto.
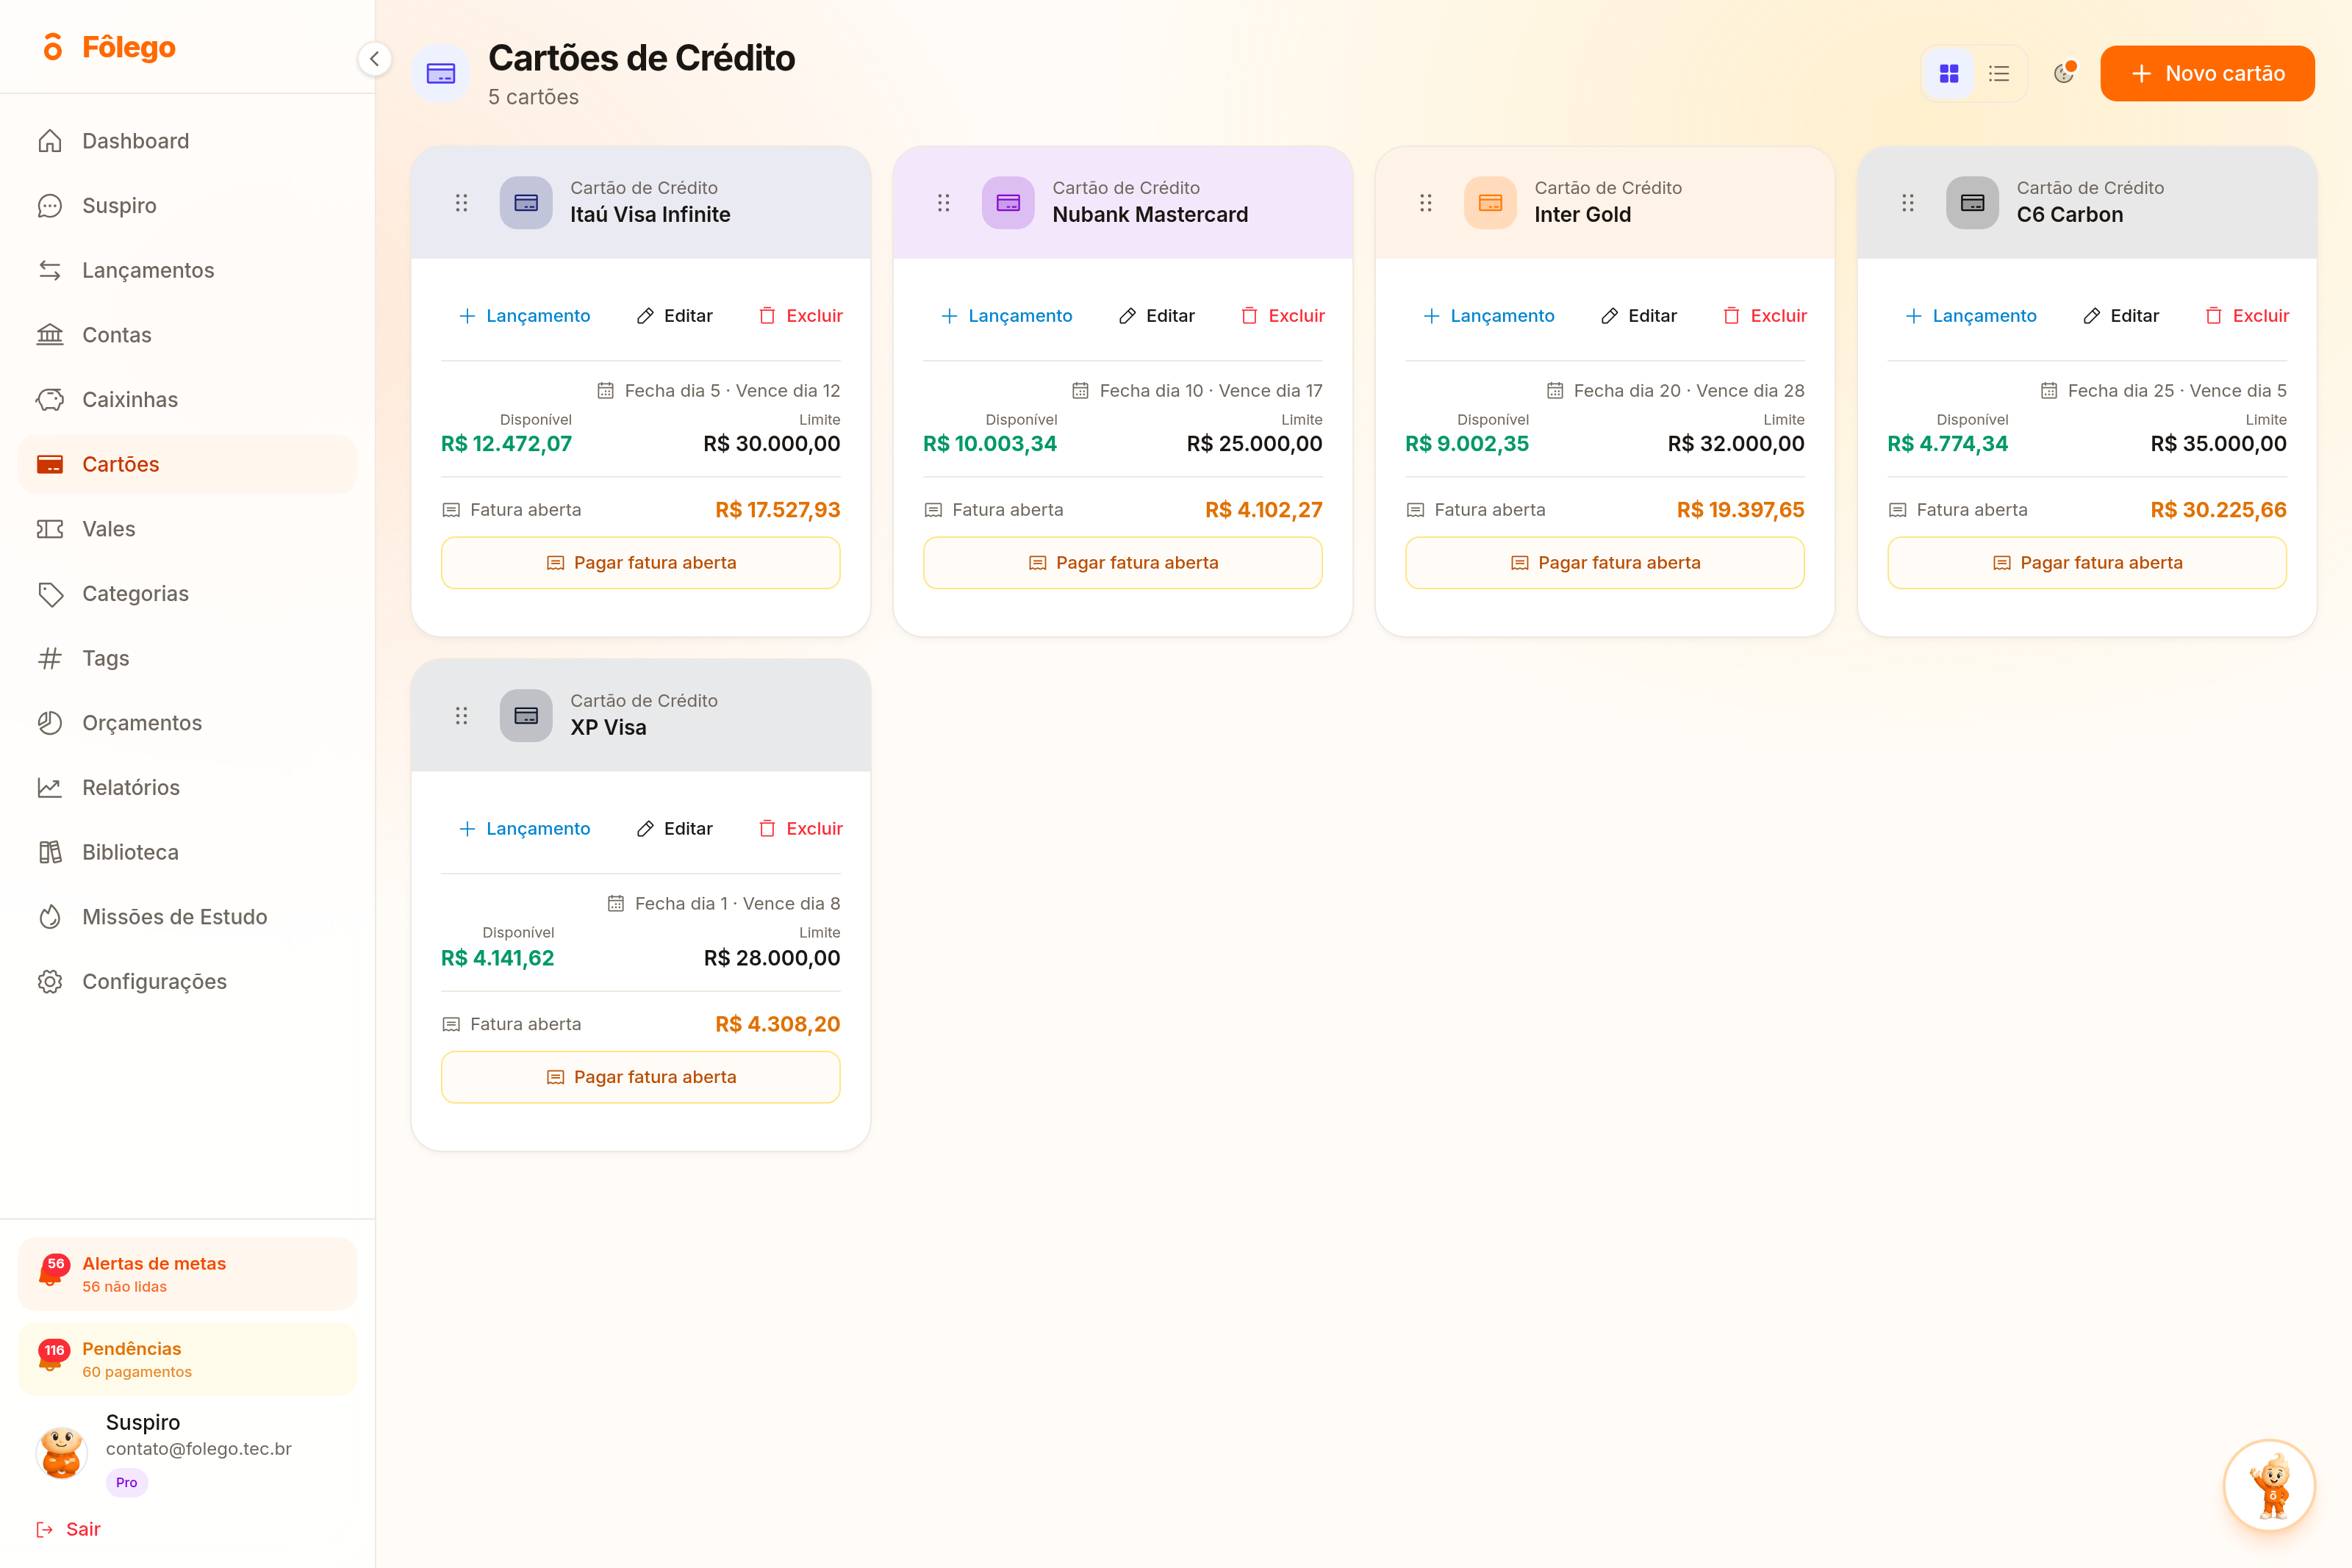
Na conta de demonstração do print, os cinco cartões somam R$ 150.000,00 de limite. Mas o número que interessa não é esse. Some as faturas abertas: R$ 17.527,93, R$ 4.102,27, R$ 19.397,65, R$ 30.225,66 e R$ 4.308,20, que dão R$ 75.561,71. Essa soma é a dívida de cartão de hoje, o dinheiro que já saiu da sua vida e ainda não saiu da sua conta. É esse valor, e não o saldo, que precisa caber na renda dos próximos meses.
Agora faça a segunda conta, a que quase ninguém faz. Some o Disponível dos cinco cartões, R$ 40.393,72, e subtraia do limite total. Sobram R$ 109.606,28, o pedaço do crédito que já tem dono. Em proporção, cerca de 73% do limite está comprometido e 27% continua livre. Não existe um número oficial que separe o saudável do arriscado aqui, mas a direção é clara: quanto maior essa fatia comprometida, menor o espaço para um imprevisto e maior a parte da renda futura que já foi vendida.
Vale conferir cartão a cartão. Em tese, limite menos fatura aberta deveria resultar no disponível. Quando o disponível aparece menor, a diferença são compras parceladas que ainda não entraram em nenhuma fatura e já estão segurando parte do limite. No Inter Gold do print, R$ 32.000,00 de limite menos R$ 19.397,65 de fatura aberta dariam R$ 12.602,35, mas o disponível é R$ 9.002,35. Os R$ 3.600,00 de diferença são parcelas que vão chegar nos próximos meses. Essa é a leitura que o parcelamento esconde e que a tela devolve.
Passo 3: abra os lançamentos e veja o que já está comprometido
Em Lançamentos, cada compra feita no cartão mostra a qual cartão pertence, em qual fatura vai cair e, quando é parcelada, em que ponto da série ela está.
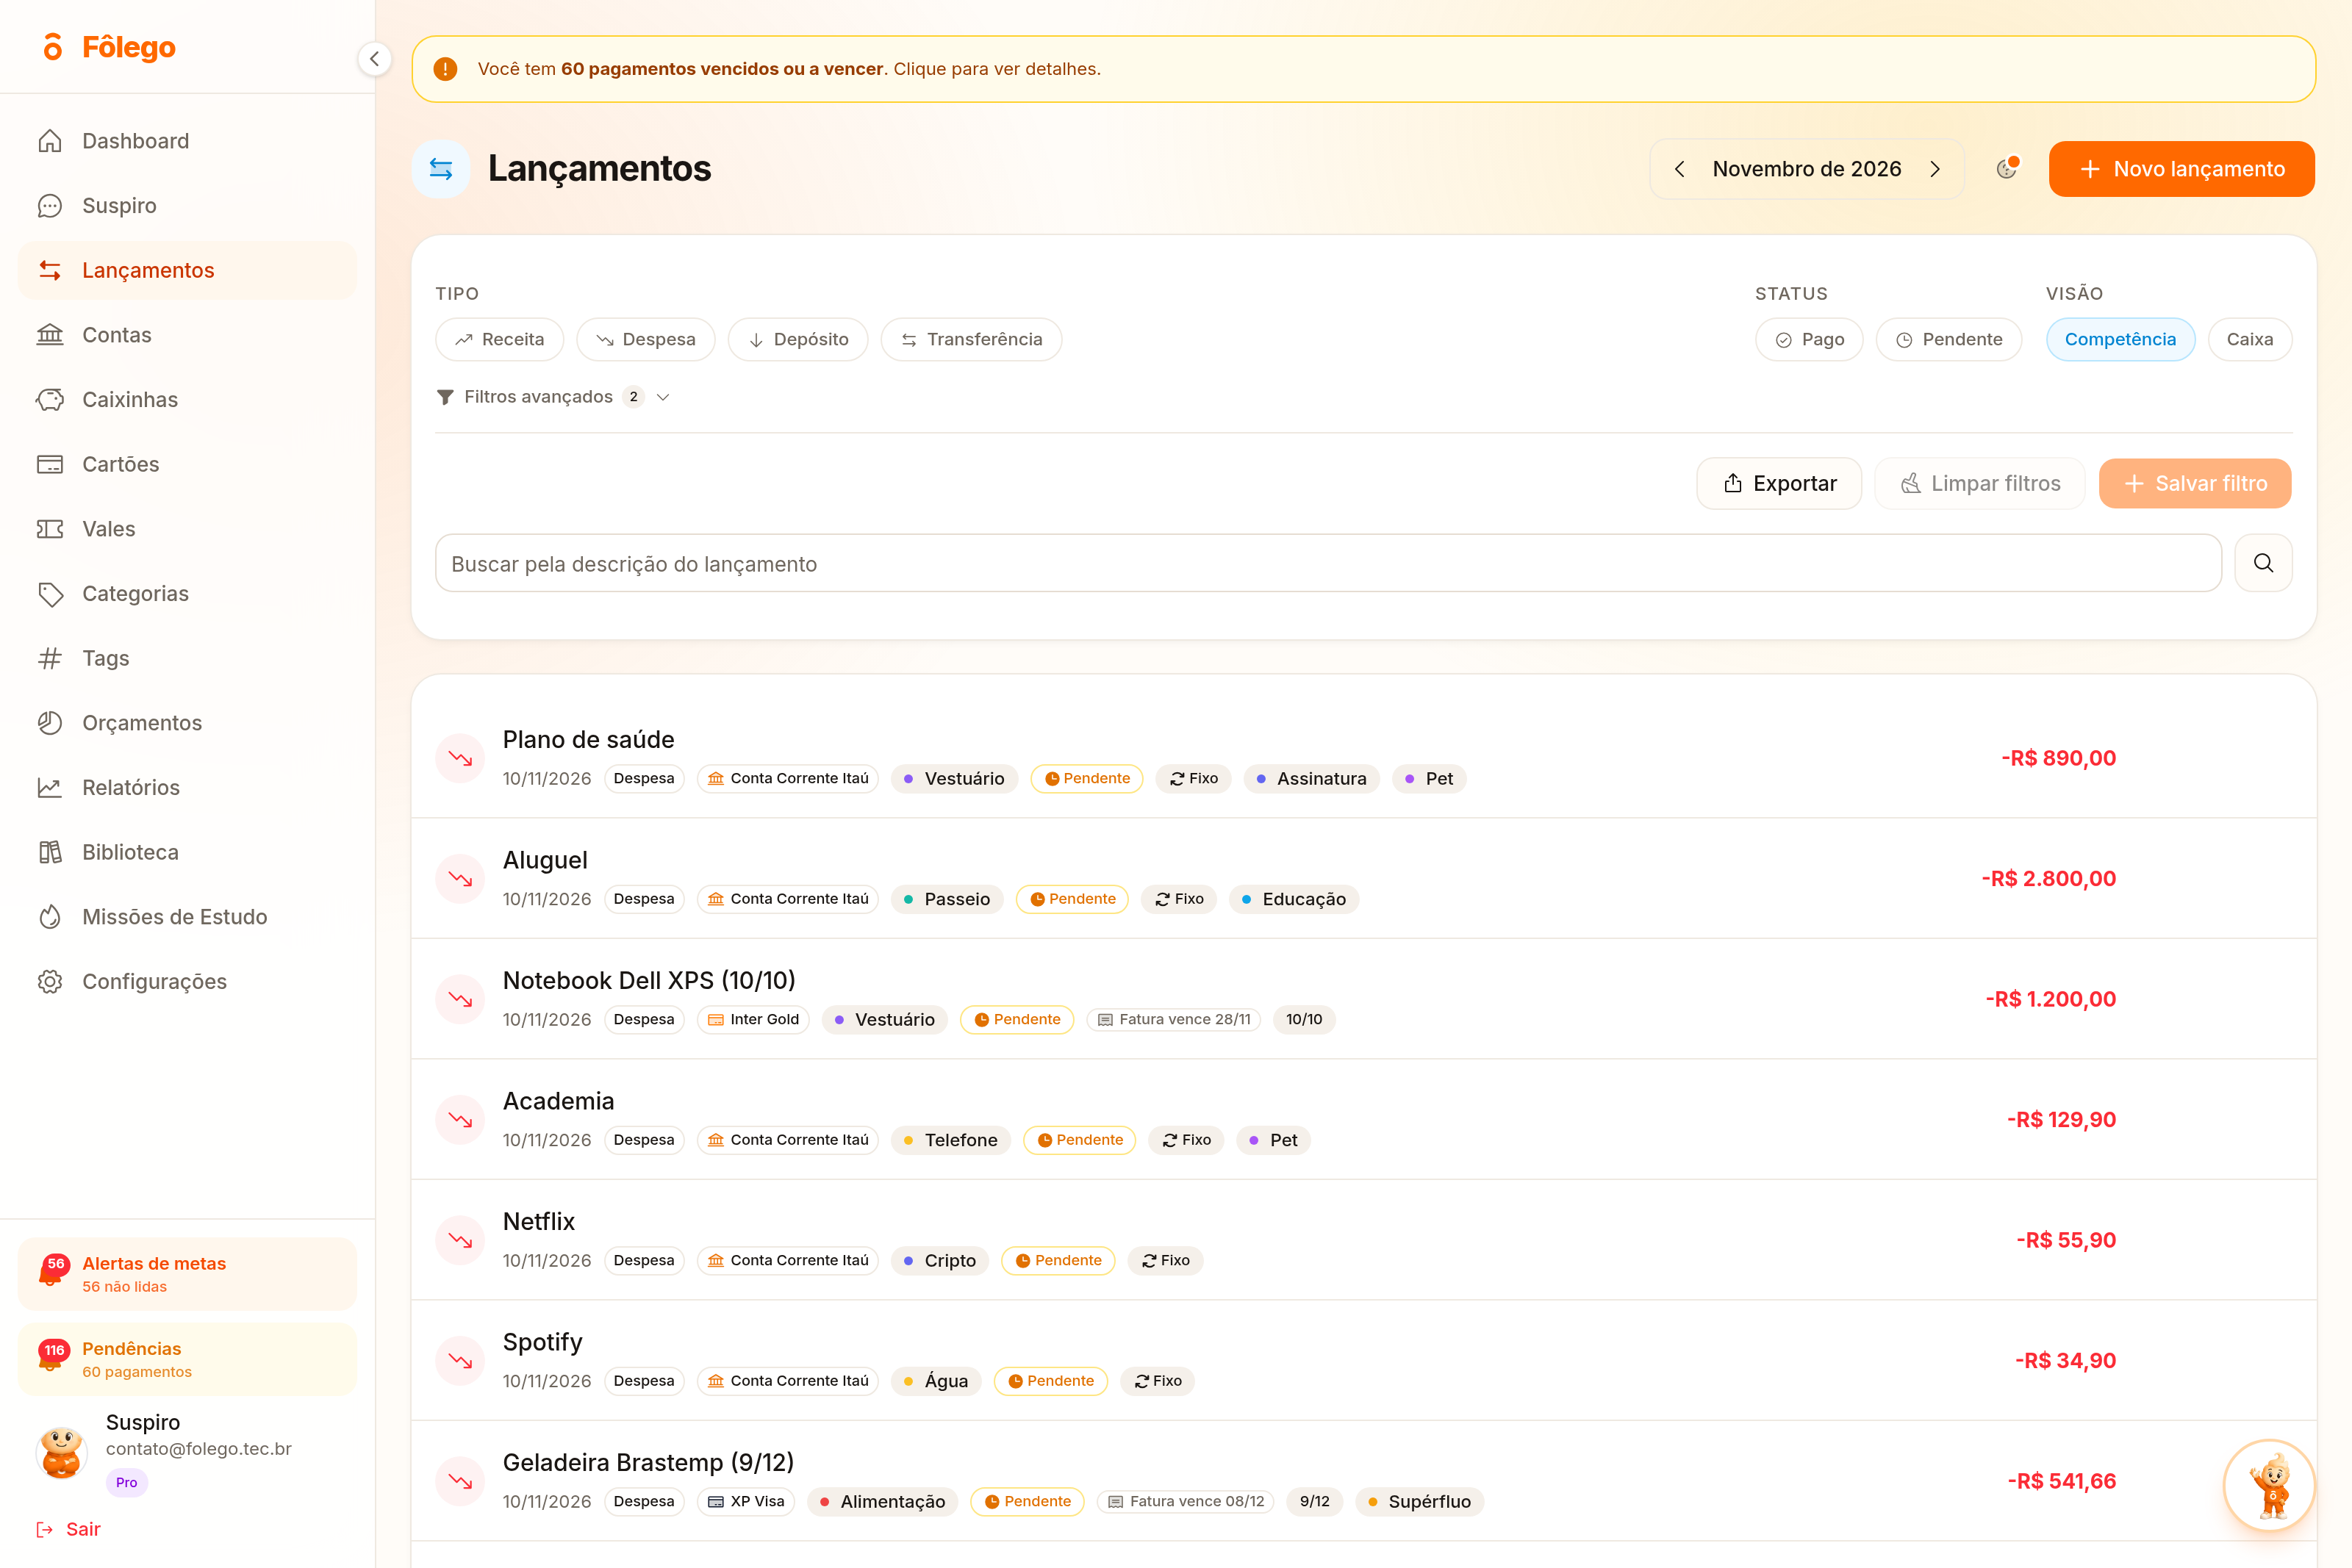
No print, a linha "Notebook Dell XPS (10/10)" é a décima de dez parcelas de R$ 1.200,00, no Inter Gold, com a etiqueta Fatura vence 28/11. Logo abaixo, "Geladeira Brastemp (9/12)" é a nona de doze parcelas de R$ 541,66, no XP Visa, com Fatura vence 08/12. Duas compras parecidas na tela, com futuros opostos: a primeira some depois desta fatura, a segunda ainda ocupa três faturas à frente.
Essa diferença é a informação mais útil da tela, porque ela responde à pergunta que todo parcelamento adia. A fatura do mês que vem nunca começa do zero. Ela já nasce com um valor dentro, formado pelas parcelas que você assinou meses atrás. Antes de dividir mais uma compra em doze vezes, a pergunta certa não é se a parcela cabe no mês, é se ela cabe no mês somada às parcelas que já estão lá. Essa é a decisão que o passo destrava, e o erro que ele evita é o de comparar uma parcela nova com um mês vazio que não existe.
Passo 4: confira no Início quanto vence neste mês e em que dia
Na tela de Início, o bloco Faturas reúne as faturas que vencem no mês, com o valor total, o que já foi pago e a data de cada uma.
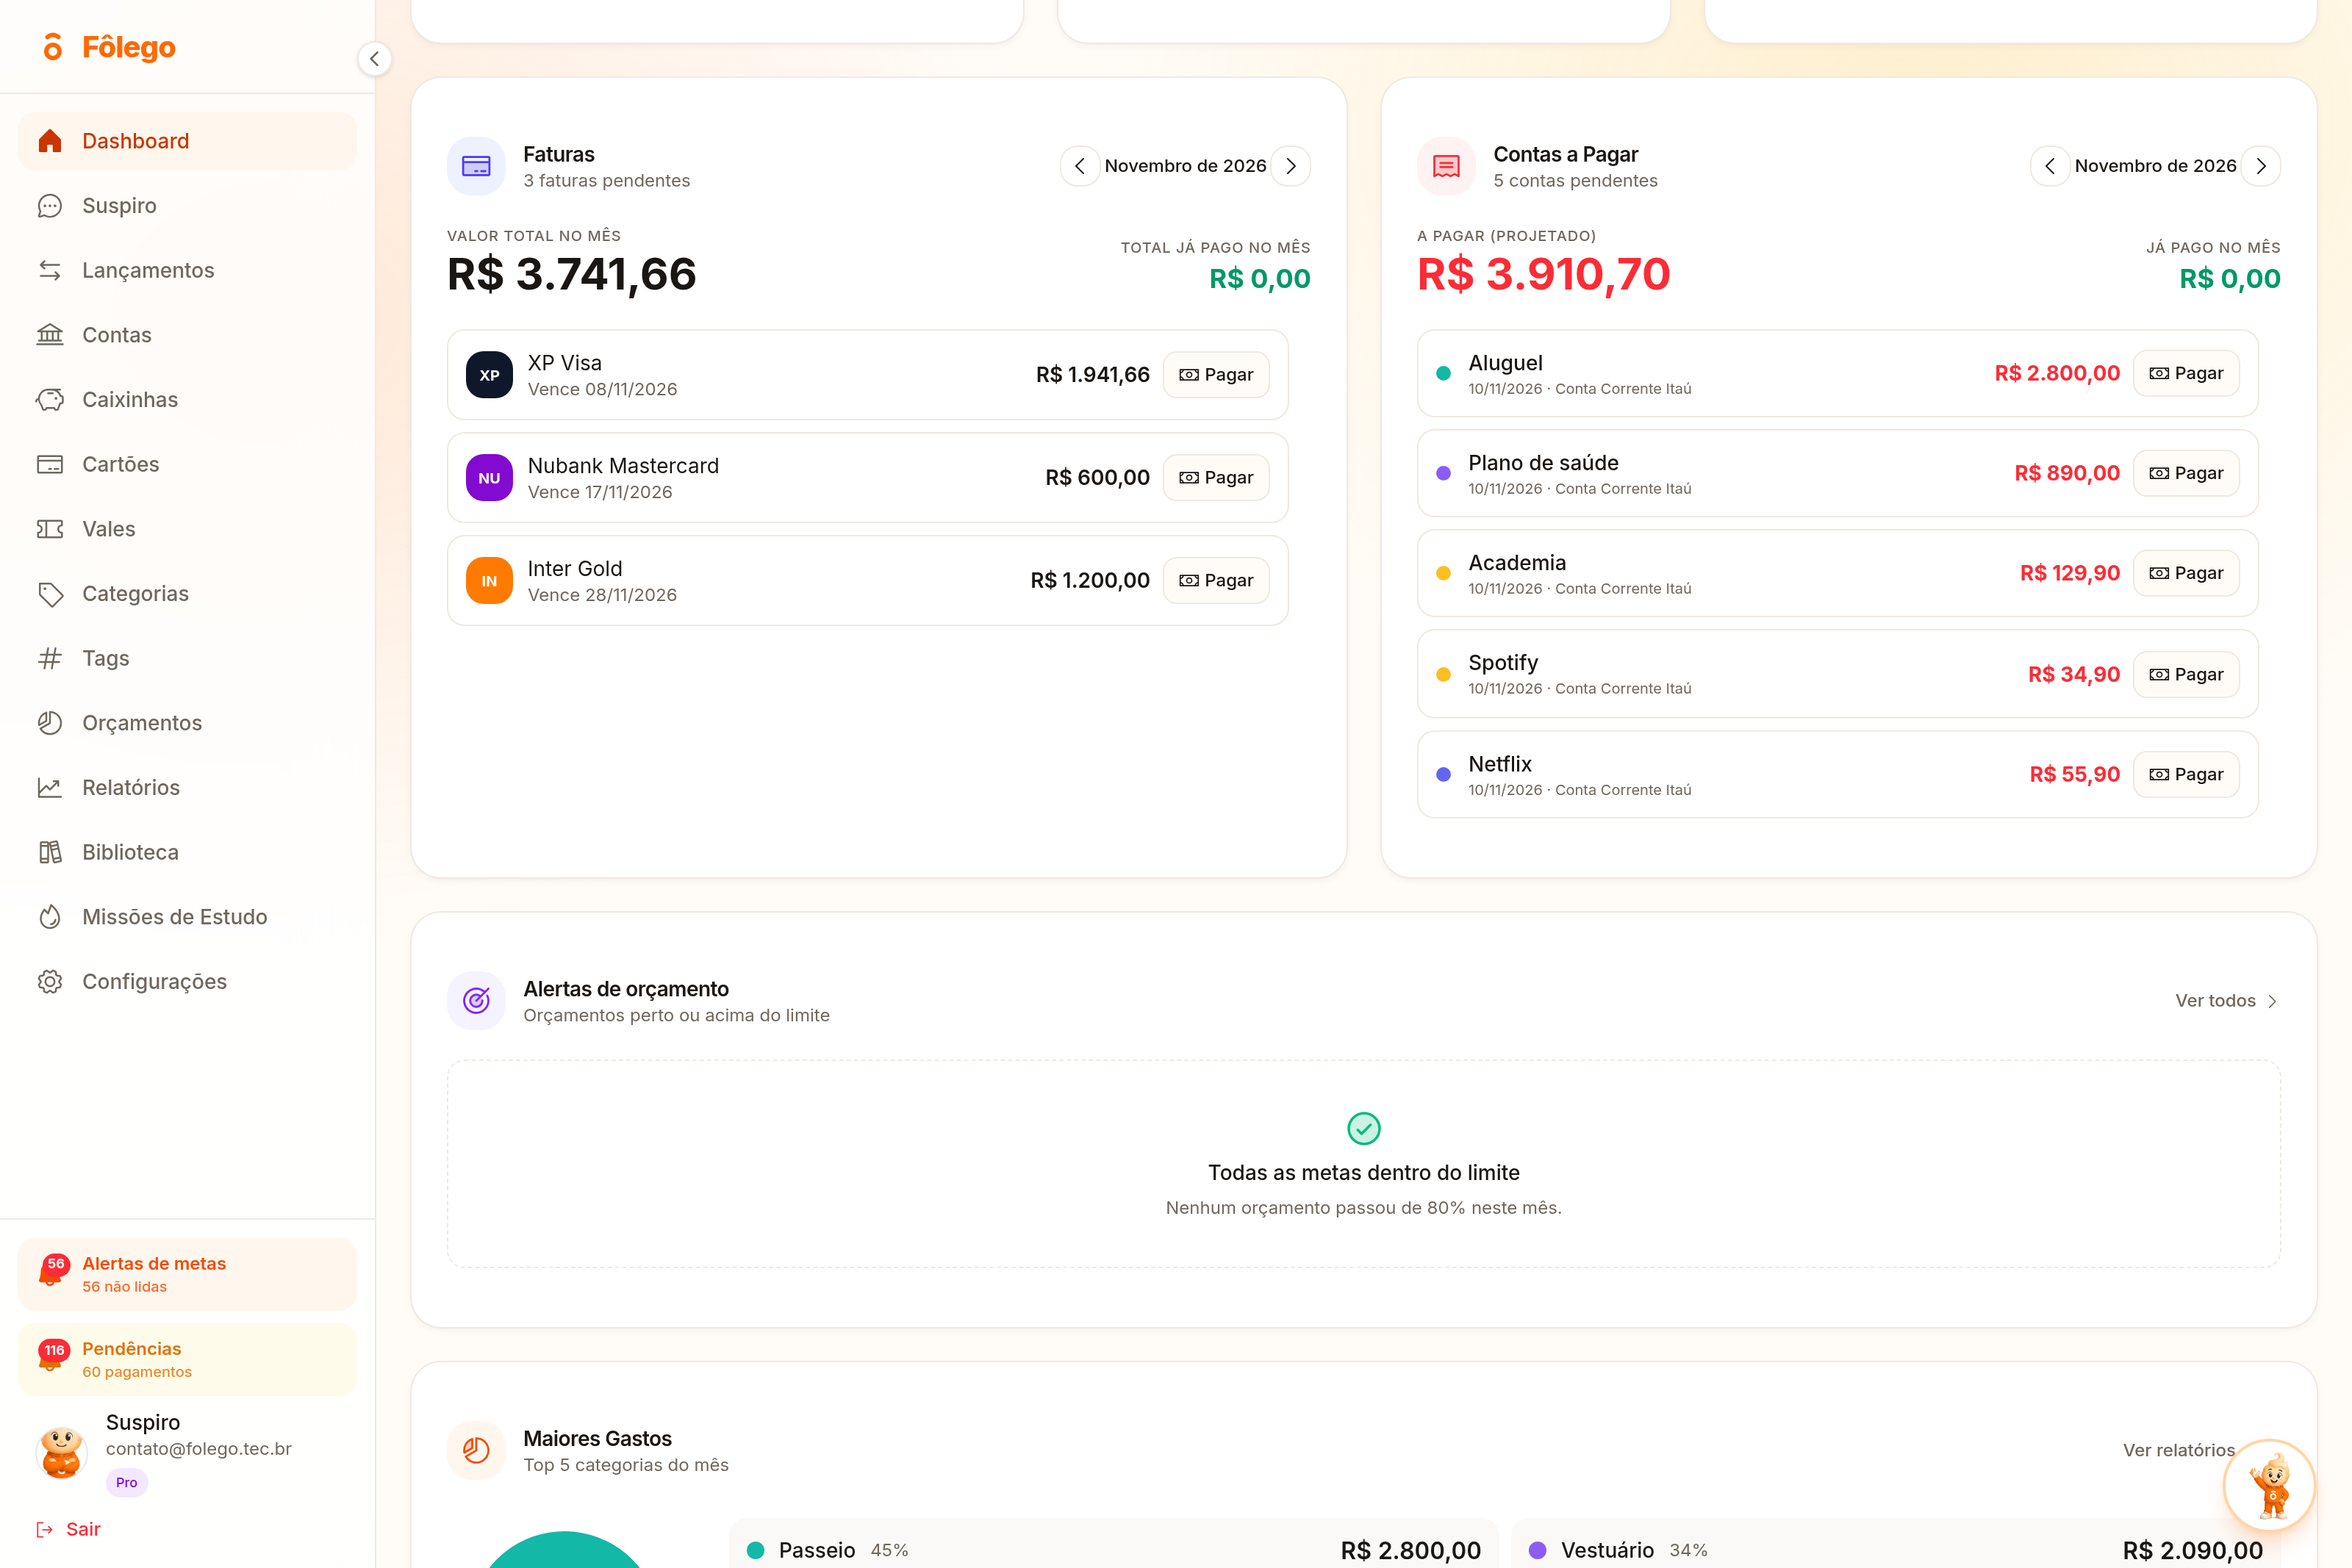
No print, novembro de 2026 tem três faturas pendentes, R$ 3.741,66 no total: o XP Visa vence em 08/11, o Nubank Mastercard em 17/11 e o Inter Gold em 28/11. Ao lado, o bloco Contas a Pagar mostra as contas da casa, R$ 3.910,70 no mesmo mês. Somados, são quase R$ 7.700,00 que precisam estar na conta em datas espalhadas pelo calendário.
É essa distribuição que decide se o mês vira aperto. Duas faturas vencendo antes do dia 10, com o salário caindo no dia 5, é uma situação diferente de duas faturas vencendo no fim do mês, mesmo que o total seja idêntico. Ver as datas juntas permite antecipar o descasamento entre a entrada do dinheiro e a saída, e o erro que isso evita é o mais caro do cartão: chegar no dia do vencimento com parte do valor e pagar o resto depois.
O que muda depois que a conta está montada
Quando você paga menos do que o total da fatura, o restante não fica parado esperando. Ele vira crédito rotativo, um empréstimo automático que o banco concede pelo valor que faltou. Em setembro de 2026, a taxa média do rotativo para pessoas físicas estava em 451,71% ao ano, o equivalente a 15,29% ao mês, segundo as estatísticas do Banco Central. É a taxa mais alta entre as linhas de crédito comuns no Brasil.
Vale ver o efeito num número redondo. Uma fatura de R$ 1.000,00 paga pela metade deixa R$ 500,00 no rotativo. Aplicada a taxa média de setembro de 2026, esses R$ 500,00 voltam como cerca de R$ 576,00 na fatura seguinte, e essa fatura ainda vai carregar as compras novas do mês. Não é o tamanho da dívida que machuca, é a velocidade com que ela cresce enquanto a vida continua gerando fatura.
Existe um limite legal para esse crescimento. A Lei 14.690, de 2023, determina que o total cobrado de juros e encargos financeiros no saldo devedor do cartão não pode ultrapassar o valor original da dívida. É um teto, não um conforto: ele significa que uma dívida de R$ 1.000,00 pode chegar a R$ 2.000,00 e parar ali, e não que o rotativo seja um lugar aceitável para o dinheiro ficar.
No fim dos quatro passos, três números que antes estavam espalhados passam a caber numa olhada: quanto você deve hoje somando todas as faturas abertas, quanto do seu limite já tem dono e quanto vence em cada data deste mês. Nenhum deles depende de você abrir um aplicativo. Dependem de você perguntar pelos quatro números de cada cartão. O aplicativo só evita que a resposta envelheça.
O próximo passo
Hoje, cadastre o limite, o dia de fechamento e o dia de vencimento de cada cartão que você usa e anote, numa folha ou no Fôlego, a soma das faturas abertas. Repita essa soma uma vez por mês, no dia seguinte ao último vencimento, quando o retrato está mais limpo. Se a soma estiver crescendo mês a mês sem uma compra grande para explicar, essa é a informação que você estava procurando, e ela aparece bem antes de o limite acabar.
Mini-glossário
- Limite: o valor máximo de compras que o banco permite que você acumule no cartão. É o tamanho da dívida que ele aceita te emprestar, não um valor que você possui.
- Limite disponível: o que ainda resta do limite depois de descontadas a fatura aberta e as parcelas já assinadas para os meses seguintes.
- Fatura aberta: a soma das compras que entraram no cartão desde o último fechamento e que ainda vão ser cobradas.
- Dia de fechamento: a data em que a fatura para de aceitar compras novas. A partir dela, o que você gastar cai na fatura seguinte.
- Crédito rotativo: o empréstimo automático que o banco concede quando você paga menos do que o total da fatura. É a linha de crédito mais cara entre as comuns no país.
Fontes
- Banco Central do Brasil - Relatório de Cidadania Financeira 2025, gasto no cartão em proporção à renda (54% no segundo semestre de 2024), média de cartões por usuário e pessoas com dívida com juros no cartão: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/RIF/Relatorio_de_Cidadania_Financeira_2025.pdf
- Banco Central do Brasil - Sistema Gerenciador de Séries Temporais, série 22022, taxa média de juros do cartão de crédito rotativo para pessoas físicas, 451,71% ao ano em setembro de 2026: https://dadosabertos.bcb.gov.br/dataset/22022-taxa-media-de-juros-das-operacoes-de-credito-com-recursos-livres---pessoas-fisicas---cartao-d
- Banco Central do Brasil - Sistema Gerenciador de Séries Temporais, série 25477, taxa média mensal do rotativo, 15,29% ao mês em setembro de 2026: https://dadosabertos.bcb.gov.br/dataset/25477-taxa-media-mensal-de-juros-das-operacoes-de-credito-com-recursos-livres---pessoas-fisicas---c
- Presidência da República - Lei 14.690, de 3 de outubro de 2023, artigo 28, limite de juros e encargos no saldo devedor do cartão de crédito: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/L14690.htm
- Banco Central do Brasil - Glossário de Cidadania Financeira, definições de crédito rotativo e limite: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Informacoes_gerais/glossario_cidadania_financeira.pdf