Pix parcelado: como saber quanto custa antes de confirmar a transferência
A Caixa liberou o parcelamento do Pix em 3 de setembro de 2026. O botão é novo, mas o produto por trás dele é um empréstimo. Veja onde está o preço e o que conferir antes de apertar.

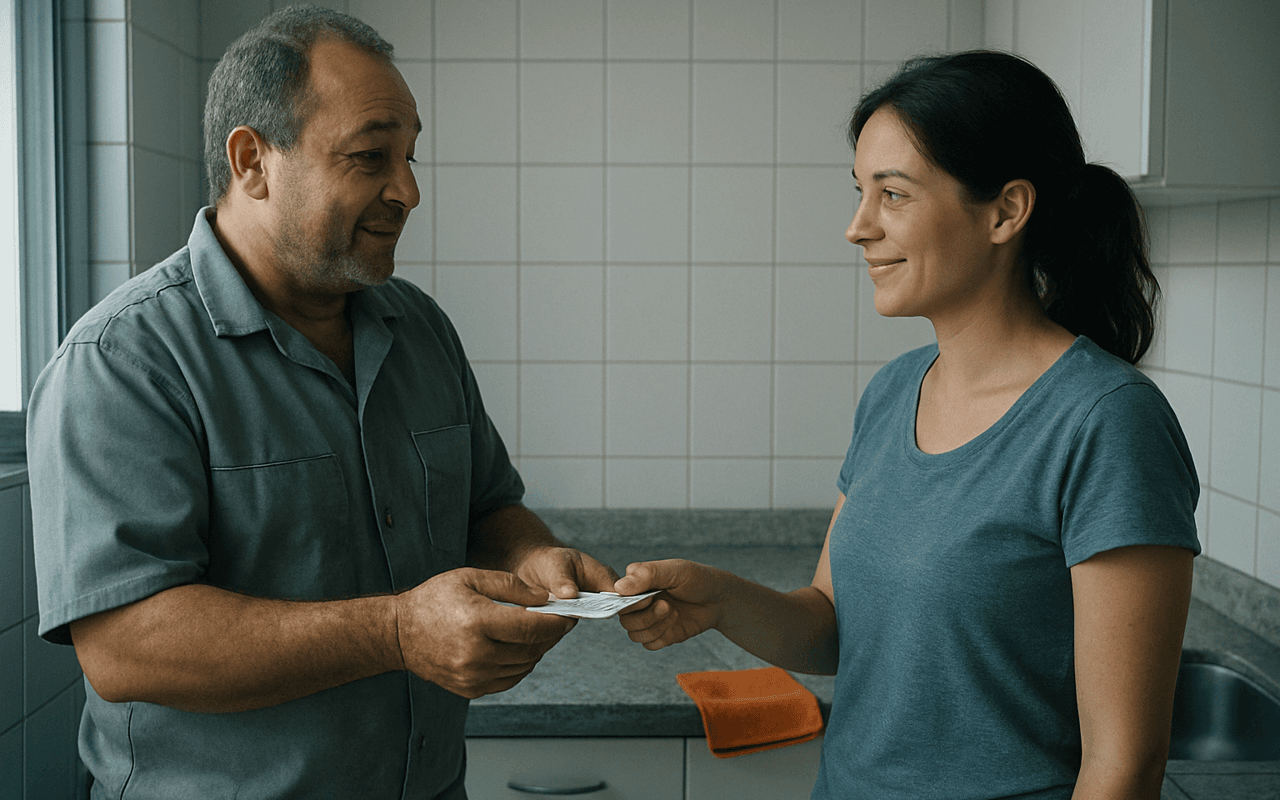
O encanador terminou o serviço às dez da manhã, secou as mãos no pano e disse o valor: mil e duzentos reais. Você abre o aplicativo do banco para mandar o Pix, olha o saldo e ele não cobre. Bem ali, na mesma tela, aparece um botão novo: parcelar.
Ele resolve o seu problema em três segundos. E é exatamente por isso que vale a pena entender o que acontece quando você aperta.
O botão é novo, o produto por trás dele não é
Em 3 de setembro de 2026, a Caixa liberou para clientes pessoa física a função de parcelar transferências e pagamentos feitos por Pix dentro do aplicativo, segundo o anúncio do banco divulgado pela Agência Brasil. Quem tem limite de crédito aprovado pode parcelar valores de R$ 300 a R$ 50 mil, em até 12 meses. Outros bancos já ofereciam algo parecido, e a entrada do maior banco público na modalidade coloca o recurso na tela de muito mais gente.
Quem recebe continua recebendo o valor inteiro na hora, como em qualquer Pix. A mudança está do seu lado da tela. Para que o dinheiro chegue lá completo hoje, o banco empresta a diferença para você e cobra por isso.
Ou seja, parcelar um Pix não é uma forma de pagamento, é a contratação de um empréstimo. O nome técnico disso é crédito pessoal, a linha em que o banco libera dinheiro sem estar amarrado à compra de um bem específico. A novidade não é o crédito, é o lugar onde ele passou a morar: dentro do gesto mais banal do seu dia financeiro.
O número que resume o preço se chama CET
Quando você compara duas ofertas de crédito pela taxa de juros, está olhando só um pedaço da conta. Falta o imposto sobre operações de crédito, o IOF, faltam as tarifas, faltam eventuais seguros embutidos.
Existe um número que junta tudo isso num só percentual, e ele tem nome: Custo Efetivo Total, o CET. É o preço cheio do empréstimo, expresso em taxa por ano.
Aqui vale uma boa notícia que pouca gente conhece. Informar o CET antes de você fechar o negócio não é gentileza do banco, é obrigação. A Resolução CMN 4.881, de 23 de dezembro de 2020, determina que a instituição informe o Custo Efetivo Total ao interessado previamente à contratação, com o demonstrativo de cálculo, e que esse número inclua juros, tarifas, tributos, seguros e outras despesas ligadas à operação.
Pense no CET como o preço na etiqueta da gôndola do supermercado. A taxa de juros sozinha é o preço do produto sem a embalagem. O CET é o que sai da sua carteira.
 Antes de confirmar o parcelamento, o número a procurar na tela é o Custo Efetivo Total.
Uma conta pequena, para o preço sair do abstrato
A Caixa informa que a taxa varia conforme o relacionamento de cada cliente, e por isso ninguém consegue dizer de fora quanto você pagaria. Mas dá para usar a média do mercado como régua.
Segundo o Banco Central, a taxa média de juros do crédito pessoal não consignado, aquele que não é descontado direto da folha de pagamento, estava em 6,42% ao mês em julho de 2026, o equivalente a 110,95% ao ano.
Agora a conta com aqueles R$ 1.200 do encanador, em 12 parcelas, usando essa taxa média. A parcela sai por volta de R$ 146. Ao fim de um ano, você terá pago cerca de R$ 1.757 por um serviço de R$ 1.200. São aproximadamente R$ 557 a mais, quase metade do valor original, e isso ainda sem contar o IOF e eventuais tarifas, que entram no CET e empurram o total para cima.
Essa é uma simulação com a média de mercado, não uma oferta. A sua taxa pode ser menor ou maior. O ponto da conta não é assustar, é mostrar a ordem de grandeza que se esconde atrás de uma parcela de aparência inofensiva.
Caro comparado a quê
Aqui mora a nuance que quase nunca aparece. Crédito não se divide entre bom e ruim, ele se compara com as outras saídas que você tem naquele momento.
Ainda com dados do Banco Central de julho de 2026, o crédito rotativo do cartão, que é o empréstimo automático que você contrata sem perceber quando paga menos que o valor total da fatura, custava em média 15,02% ao mês, ou 436,15% ao ano. O parcelamento da fatura pelo banco saía a 9,26% ao mês, 189,28% ao ano.
Diante desses dois, um crédito pessoal a 6,42% ao mês é mais barato. Diante de esperar duas semanas até o salário cair, ou de usar parte de uma reserva que você já tinha guardado, ele é caro. A pergunta certa nunca é se o Pix parcelado é bom, e sim qual das opções que estão na sua mão hoje custa menos.
Vale lembrar que essas taxas são médias que mudam mês a mês, acompanhando o custo do dinheiro na economia. O número de julho não é promessa para dezembro.
O risco que não aparece na tela
Existe um efeito silencioso nesse tipo de crédito, e ele não tem a ver com a taxa. Tem a ver com o calendário.
Um Pix parcelado hoje vira uma parcela fixa nos próximos doze meses. Dois ou três deles, contratados em semanas diferentes, viram um bloco de compromissos que já saiu do seu orçamento antes de o mês começar. Cada um parecia pequeno sozinho. Juntos, ocupam a fatia do salário que sobraria para o imprevisto seguinte.
E quando o imprevisto seguinte chega, a saída disponível costuma ser mais crédito, agora numa linha mais cara. É assim que a bola de neve desce a ladeira: não por uma decisão grande e errada, mas por várias decisões pequenas que ninguém somou.
O que fazer antes de confirmar
Da próxima vez que o botão aparecer, faça três coisas, nessa ordem, antes de apertar.
Primeiro, procure o CET na tela de confirmação. Ele precisa estar lá, e você tem direito de ver o demonstrativo de cálculo. Se não achar, não confirme.
Segundo, multiplique a parcela pelo número de meses e compare com o valor à vista. É a conta mais simples do mundo e é a que mostra o preço da pressa.
Terceiro, e é o passo que muda o mês seguinte, some as parcelas que você já tem antes de criar mais uma. Anote as doze parcelas novas no mês em que cada uma cai, seja numa folha, seja num aplicativo de organização como o Fôlego, onde as contas e as faturas ficam num painel só. Ver quanto dos próximos meses já está comprometido não deixa a dívida mais barata, mas transforma uma decisão tomada no impulso em uma decisão tomada com o número à vista.
E se a resposta for que não cabe, vale considerar a conversa direta com quem vai receber. Pedir para dividir em duas vezes sem juros com o prestador de serviço não passa por banco nenhum, e é a única modalidade de parcelamento em que o preço não sobe.
Mini-glossário
Pix parcelado: um empréstimo contratado no momento em que você faz a transferência. Quem recebe leva o valor inteiro na hora, e você paga em parcelas, com juros.
Custo Efetivo Total (CET): o preço cheio de um empréstimo em uma única taxa anual, somando juros, tributos, tarifas e seguros. É o número que serve para comparar ofertas.
IOF: o imposto que incide sobre operações de crédito. Ele não aparece na taxa de juros, mas está dentro do CET.
Crédito pessoal não consignado: o empréstimo em que a parcela não é descontada direto do salário ou do benefício. Por ter menos garantia para o banco, costuma custar mais que o consignado.
Crédito rotativo do cartão: o empréstimo automático que começa quando você paga menos que o valor total da fatura. Historicamente, é a linha de crédito mais cara do mercado brasileiro.
Fontes
Agência Brasil (EBC) - Caixa passa a oferecer modalidade de Pix parcelado, publicado em 3 de setembro de 2026: https://agenciabrasil.ebc.com.br/economia/noticia/2026-09/caixa-passa-oferecer-modalidade-de-pix-parcelado
CAIXA - página oficial do Parcelar Pix: https://www.caixa.gov.br/pix/parcelar/Paginas/default.aspx
Banco Central do Brasil - Resolução CMN 4.881, de 23 de dezembro de 2020, que dispõe sobre o cálculo e a informação do Custo Efetivo Total: https://www.bcb.gov.br/content/estabilidadefinanceira/especialnor/Resolu%C3%A7%C3%A3o4881.pdf
Banco Central do Brasil - taxa média mensal de juros, pessoas físicas, crédito pessoal não consignado, série SGS 25464, dado de julho de 2026: https://dadosabertos.bcb.gov.br/dataset/25464-taxa-media-mensal-de-juros-das-operacoes-de-credito-com-recursos-livres---pessoas-fisicas---c
Banco Central do Brasil - taxa média anual de juros, pessoas físicas, crédito pessoal não consignado, série SGS 20742, dado de julho de 2026: https://api.bcb.gov.br/dados/serie/bcdata.sgs.20742/dados/ultimos/12?formato=json
Banco Central do Brasil - taxa média de juros, pessoas físicas, cartão de crédito rotativo, séries SGS 25477 e 22022, dados de julho de 2026: https://dadosabertos.bcb.gov.br/dataset/25477-taxa-media-mensal-de-juros-das-operacoes-de-credito-co
Banco Central do Brasil - taxa média de juros, pessoas físicas, cartão de crédito parcelado, séries SGS 25478 e 22023, dados de julho de 2026: https://dadosabertos.bcb.gov.br/dataset/25478-taxa-media-mensal-de-juros-das-operacoes-de-credito-co