Reserva de emergência: quanto guardar, onde guardar e como começar hoje
Antes de pensar em investir, existe um passo que evita que o primeiro imprevisto vire dívida: a reserva de emergência. Entenda quanto guardar, onde deixar esse dinheiro e como começar a separá-lo ainda este mês, sem fórmula complicada.

Por que a reserva de emergência vem antes de qualquer investimento
A máquina de lavar para de funcionar, o carro funde o motor no meio da avenida, ou o freela que pagava boa parte do mês simplesmente some da agenda. Nenhum desses imprevistos avisa antes. E a pergunta que fica é sempre a mesma: de onde sai esse dinheiro agora?
É nesse momento que muita gente descobre, do jeito mais caro possível, que não adianta escolher onde investir se não existe um colchão para os imprevistos. O cartão de crédito parcelado ou o empréstimo pessoal viram a saída, e o que era um susto pontual vira uma dívida que se arrasta por meses.
O Banco Central, por meio da Estratégia Nacional de Educação Financeira, a ENEF, descreve educação financeira como o processo pelo qual uma pessoa aprende a entender produtos financeiros, faz escolhas informadas sobre o próprio dinheiro e sabe onde buscar ajuda quando precisa. Antes de qualquer aplicação ou rendimento, essa escolha informada começa por um capítulo bem mais simples do que parece: o que fazer no dia em que o imprevisto chega.
O que é a reserva de emergência, sem economês
Reserva de emergência é, na prática, um valor guardado à parte do orçamento do mês, reservado só para cobrir despesas quando a rotina sai do combinado. Ela não é investimento no sentido de buscar retorno. É proteção.
Para cumprir esse papel, esse dinheiro precisa de uma característica específica: estar disponível rápido, sem enrolação para sacar e sem perder valor no caminho. Essa facilidade de transformar uma aplicação de volta em dinheiro na conta, a qualquer momento, é o que o mercado financeiro chama de liquidez. Quanto maior a liquidez de uma aplicação, mais rápido e sem perdas você consegue esse dinheiro de volta.
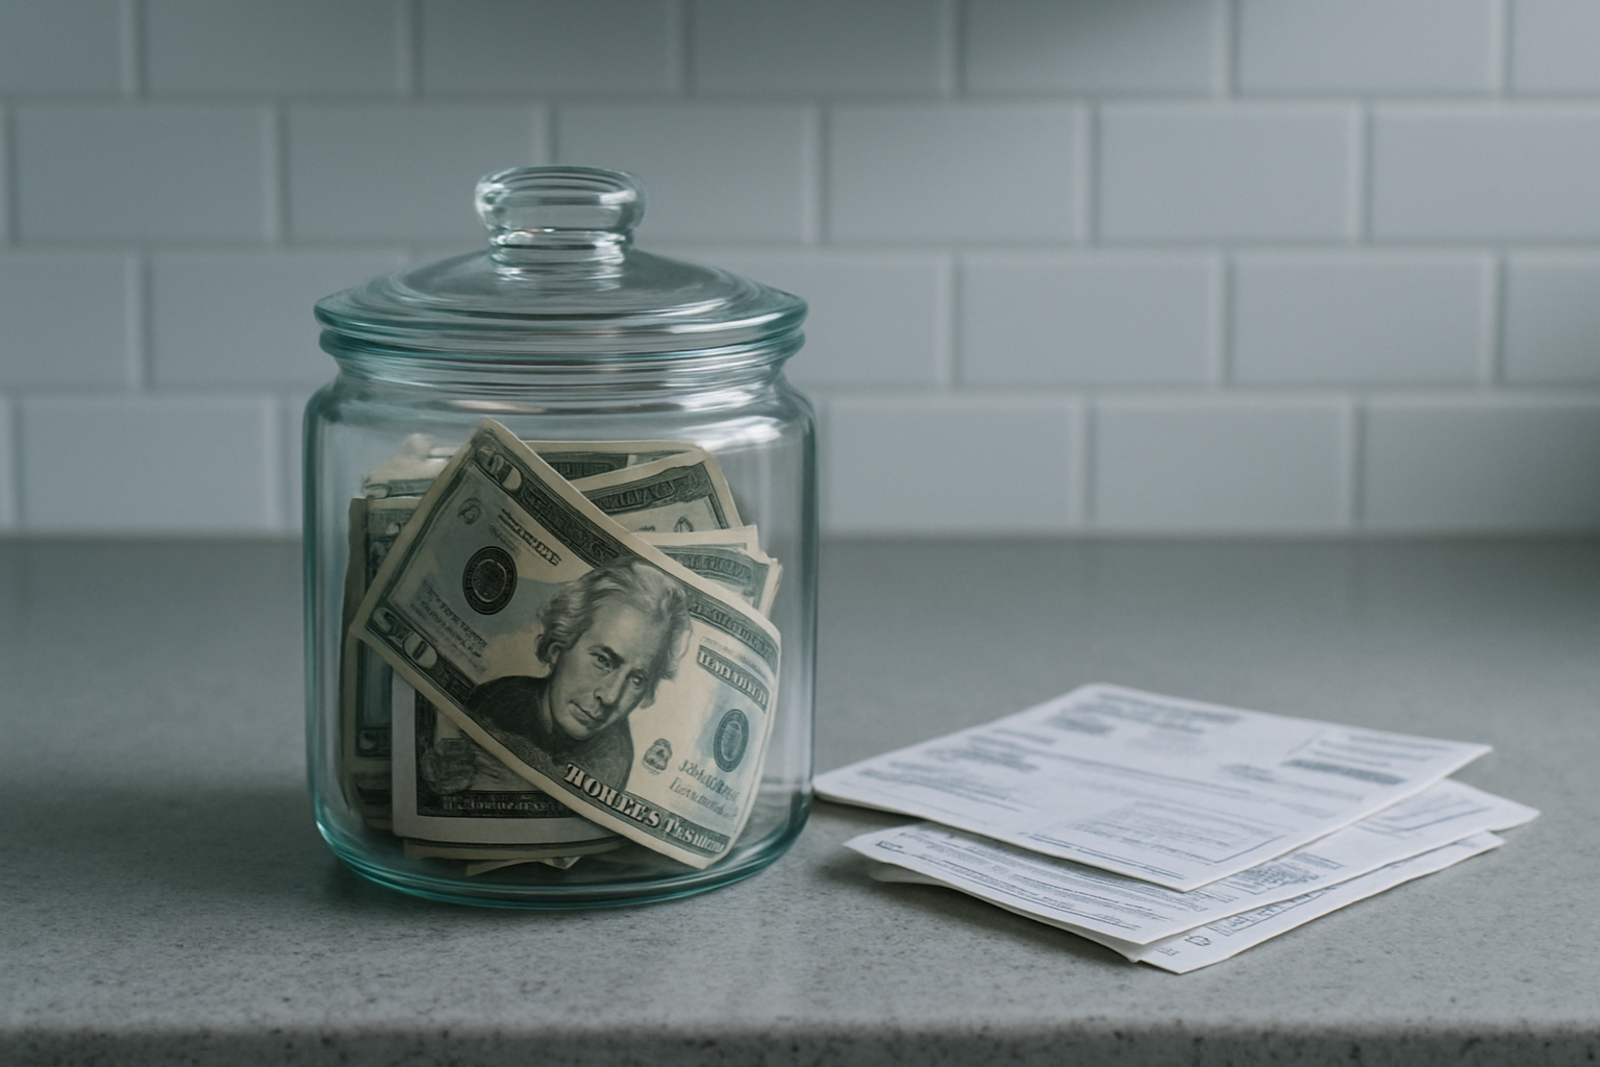
Quanto guardar: a conta de três a seis meses
Pense na reserva de emergência como o estepe do carro ou o extintor de incêndio guardado no armário. Você monta na esperança de nunca precisar usar. E é justamente por estar ali, pronto, que ele sustenta as próximas etapas da vida financeira sem sobressalto.
A referência mais usada por quem estuda finanças pessoais é guardar entre três e seis meses das suas despesas essenciais, não da sua renda inteira. Quem tem renda mais instável, como autônomos e freelancers, tende a mirar na ponta de seis meses. Quem tem emprego formal e renda mais previsível pode começar com três.
O efeito que importa aqui não é a fórmula, é o tempo. Guardando R$ 100 por mês, em dez meses você chega a R$ 1.000. Em quinze meses, R$ 1.500. Se as suas despesas essenciais somam R$ 1.500 por mês, esse é o primeiro mês inteiro de reserva coberto, sem depender de cartão nem de empréstimo no próximo aperto.
Como calcular suas despesas essenciais
Despesa essencial é aquela que continua existindo mesmo se a sua renda cair amanhã: aluguel ou parcela da casa, contas de água, luz e internet, mercado, transporte para o trabalho e remédios de uso contínuo. Assinatura de streaming, roupa nova e jantar fora entram na conta do orçamento normal, não na da reserva.
Some esses gastos fixos de um mês típico. Multiplique por três para o piso da reserva e por seis para o teto. Esse intervalo é a sua meta, não um número fechado.
Onde guardar: liquidez importa mais que rendimento
Com a meta definida, a pergunta seguinte é onde deixar esse dinheiro. E aqui vale inverter a lógica que costuma guiar quem já ouviu falar em investir: para a reserva de emergência, a prioridade não é o rendimento mais alto, é conseguir sacar rápido e sem perder valor.
A caderneta de poupança é a opção mais conhecida. Desde 2012, ela rende 0,5% ao mês mais a variação de um índice chamado Taxa Referencial, a TR, sempre que a taxa básica de juros da economia, a Selic, está acima de 8,5% ao ano. Em julho de 2026, a Selic está em 14,25% ao ano, definida pelo Comitê de Política Monetária do Banco Central, o Copom, o que mantém a poupança na regra dos 0,5% ao mês mais TR.
Outra porta usada para reserva de emergência é o Tesouro Selic, um título público vendido pelo governo federal com liquidez diária, ou seja, o resgate pode ser pedido a qualquer momento, com o dinheiro caindo na conta em até um dia útil. Seu rendimento acompanha a Selic, que estava em 14,25% ao ano em julho de 2026, com um pequeno ágio ou deságio de mercado no dia da operação. Vale lembrar sempre: rentabilidade passada não garante rentabilidade futura, e todo investimento, mesmo os mais conservadores, carrega algum grau de risco.
Entre poupança, Tesouro Selic ou um fundo de liquidez diária do seu banco, a escolha certa depende do seu perfil e das taxas envolvidas. O ponto que não muda é o critério: liquidez alta sempre, risco baixo sempre, rendimento é secundário.
Termos que apareceram até aqui, em uma frase cada
Liquidez: a facilidade e a velocidade de transformar uma aplicação em dinheiro na conta sem perder valor.
Despesas essenciais: os gastos que continuam existindo mesmo se a sua renda cair, como moradia, contas básicas e mercado.
Selic: a taxa básica de juros da economia brasileira, definida pelo Banco Central, que serve de referência para o rendimento de várias aplicações.
Taxa Referencial, a TR: um índice que, somado a um percentual fixo, compõe o rendimento da poupança.
Tesouro Selic: um título público com liquidez diária, cujo rendimento acompanha a Selic.
Como montar a reserva sem sufoco no orçamento
Você não precisa juntar os três a seis meses de uma vez, isso é um objetivo de médio prazo, não uma tarefa de fim de semana. O passo que cabe hoje é bem menor: separar, ainda este mês, uma fatia das suas despesas essenciais, mesmo que seja pouco, e deixar esse dinheiro numa aplicação de fácil resgate, longe do cartão e da conta corrente do dia a dia.
O que trava esse hábito, na maioria das vezes, não é falta de disciplina, é falta de visibilidade. Fica difícil separar o que você não enxerga junto com o resto das contas. Reunir receitas e despesas num lugar só, com uma meta separada e o progresso à vista, é para isso que serve organizar as finanças num aplicativo como o Fôlego, que permite criar uma caixinha exclusiva para a reserva de emergência, com meta definida e evolução visível a cada depósito.
Escolha um valor que caiba no seu mês, mesmo que pequeno, e comece por aí. O primeiro susto que essa reserva absorver já paga a paciência de tê-la montado.