Quanto do seu mês realmente sobra: como ler a taxa de poupança nos Relatórios do Fôlego
A inflação voltou para dentro da meta e a Selic segue em 14% ao ano, mas nenhum dos dois responde a pergunta que decide o seu mês: quanto do que entrou ficou com você. Veja, em três telas reais do Fôlego, como ler a sua taxa de poupança e comparar o mês com a sua própria média.

O salário caiu no dia 5. No dia 28 você abre o aplicativo do banco, vê um saldo que não explica nada e tenta lembrar o que aconteceu no meio do caminho. Se alguém perguntasse quanto do seu mês sobrou, você chutaria. E chutar esse número sai caro, porque é dele que dependem quase todas as decisões do mês seguinte: se dá para parcelar, se dá para aumentar o aluguel, se dá para começar a guardar.
O momento ajuda a entender por que esse número pesa tanto agora. O IPCA, o índice oficial da inflação medido pelo IBGE, acumulou 4,22% nos doze meses até agosto de 2026, dentro da meta de 3% com tolerância de 1,5 ponto percentual definida pelo Conselho Monetário Nacional. A taxa Selic, o juro básico que o Banco Central usa como referência para o resto da economia, está em 14% ao ano desde 6 de agosto de 2026. Juro alto assim funciona como uma correnteza forte: empurra para frente quem termina o mês com dinheiro sobrando e puxa para trás quem termina devendo. Descobrir de que lado você está começa com um número só.
Esse número tem nome: taxa de poupança. É a parte do que entrou que ficou com você. A conta é simples, e você pode fazer num guardanapo: pegue o que entrou no mês, subtraia o que saiu, e divida o resultado pelo que entrou. Se entraram R$ 4.000 e saíram R$ 3.600, sobraram R$ 400, e a sua taxa de poupança foi de 10%. O trabalho chato não é a divisão, é juntar os números certos, e é isso que um relatório resolve. A seguir, as três telas do Fôlego que respondem a pergunta, e o que cada uma delas destrava.
Passo 1. Compare o mês com a sua própria média, não com o mês passado
Um mês isolado quase sempre mente. Ele carrega o IPVA, a viagem, o presente de aniversário, o conserto que ninguém pediu. Comparar março com fevereiro só diz qual dos dois teve mais imprevisto. A régua honesta é a média dos últimos meses, porque ela dilui o acaso e mostra o seu padrão de verdade. Essa é a primeira coisa que vale levar para a vida, mesmo sem app nenhum: antes de cortar um gasto, veja se ele subiu de fato ou se apenas apareceu junto de outros.
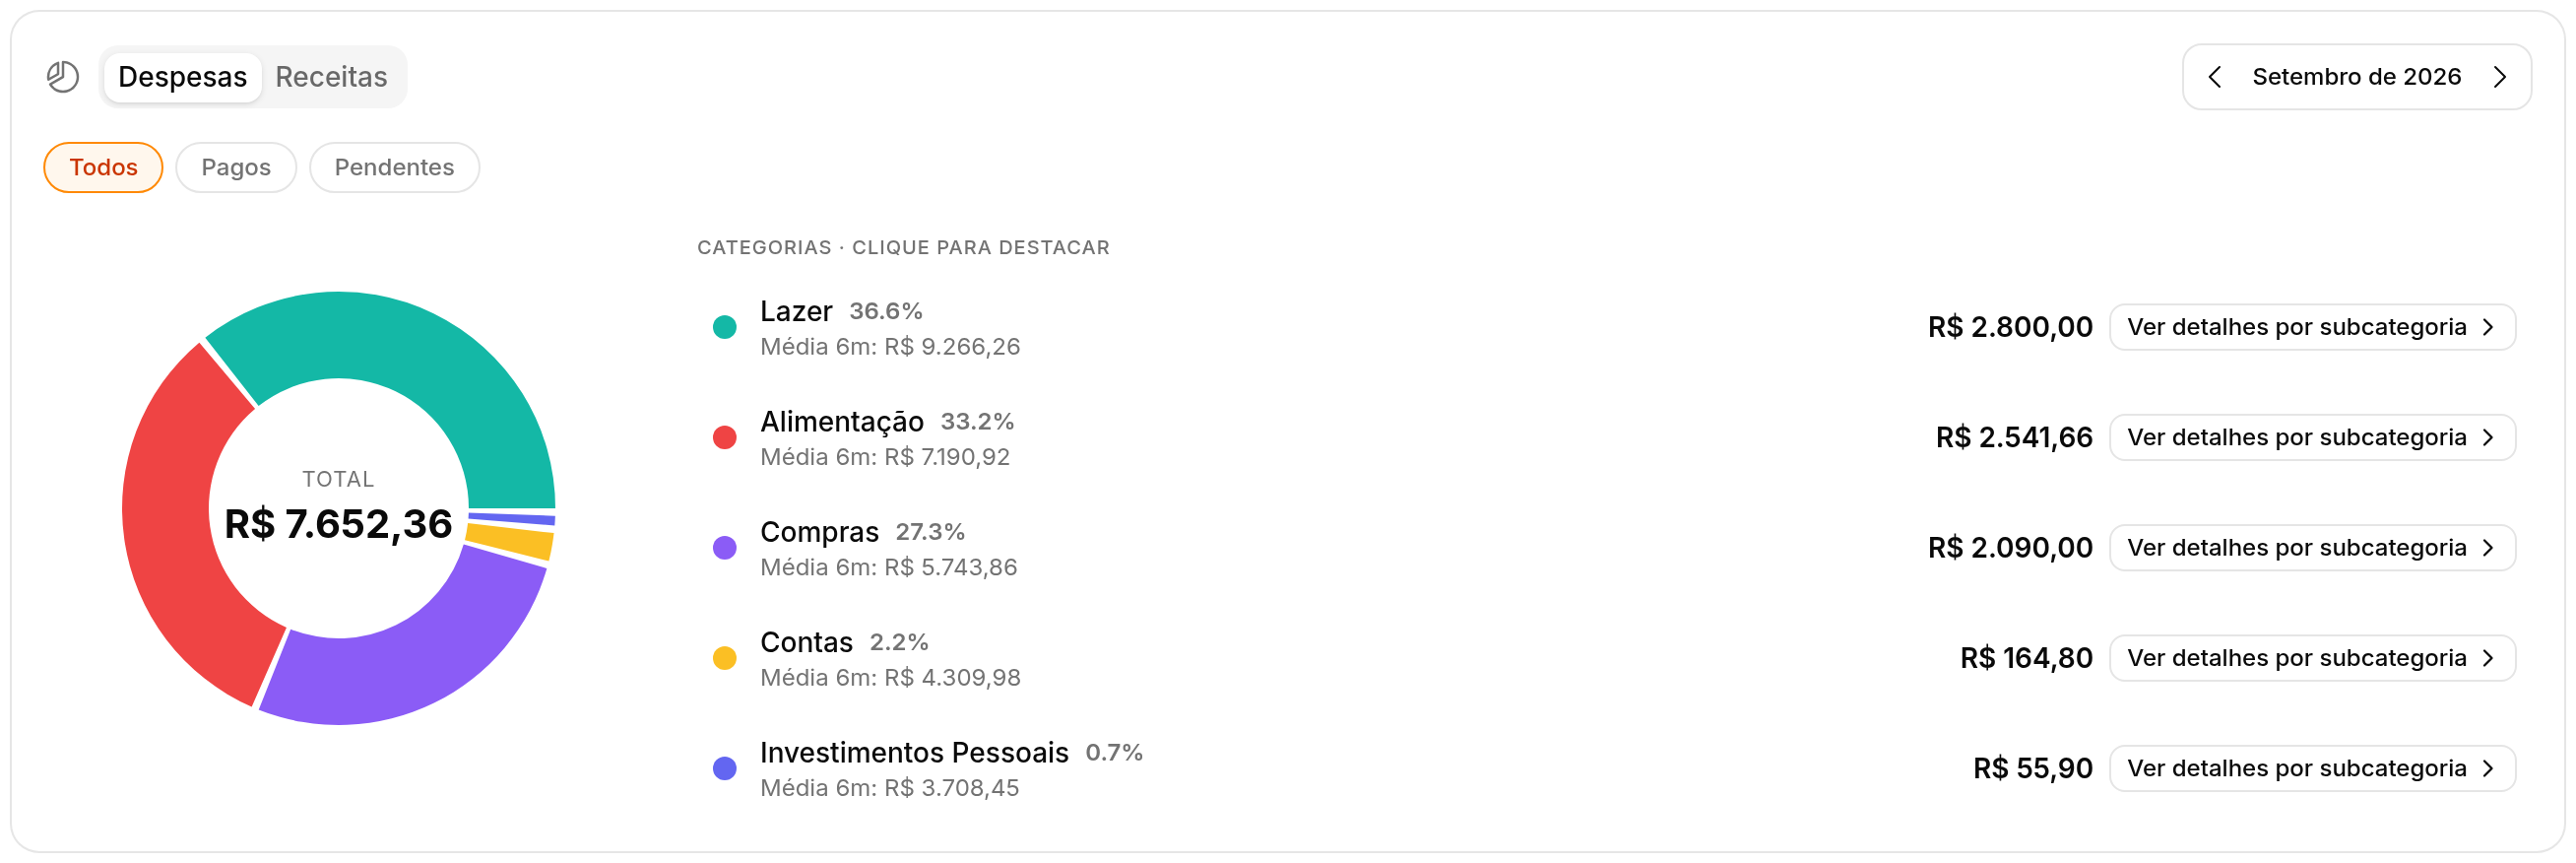
No Fôlego, abra Relatórios no menu lateral. A primeira tela lista as suas categorias de despesa do mês escolhido e, embaixo do nome de cada uma, a média dos últimos seis meses. O recurso é essa média impressa ao lado do valor do mês. A vantagem é comparar as duas sem abrir planilha nenhuma. O benefício é você chegar na conversa sobre corte de gasto sabendo qual categoria realmente mudou de tamanho, em vez de atacar a que tem o nome mais fácil de culpar.
Repare também nos filtros Todos, Pagos e Pendentes, logo acima do gráfico. Pendente é a despesa que você já lançou mas ainda não pagou, como o boleto que vence semana que vem. Olhar só Pagos mostra o que já saiu do bolso, e olhar Todos mostra o mês inteiro que você já assumiu. A decisão que isso destrava é prática: para saber se pode gastar hoje, o número que importa é o de Todos, porque o dinheiro das pendências já tem dono.
Passo 2. Leia os quatro números do bloco Receitas vs Despesas
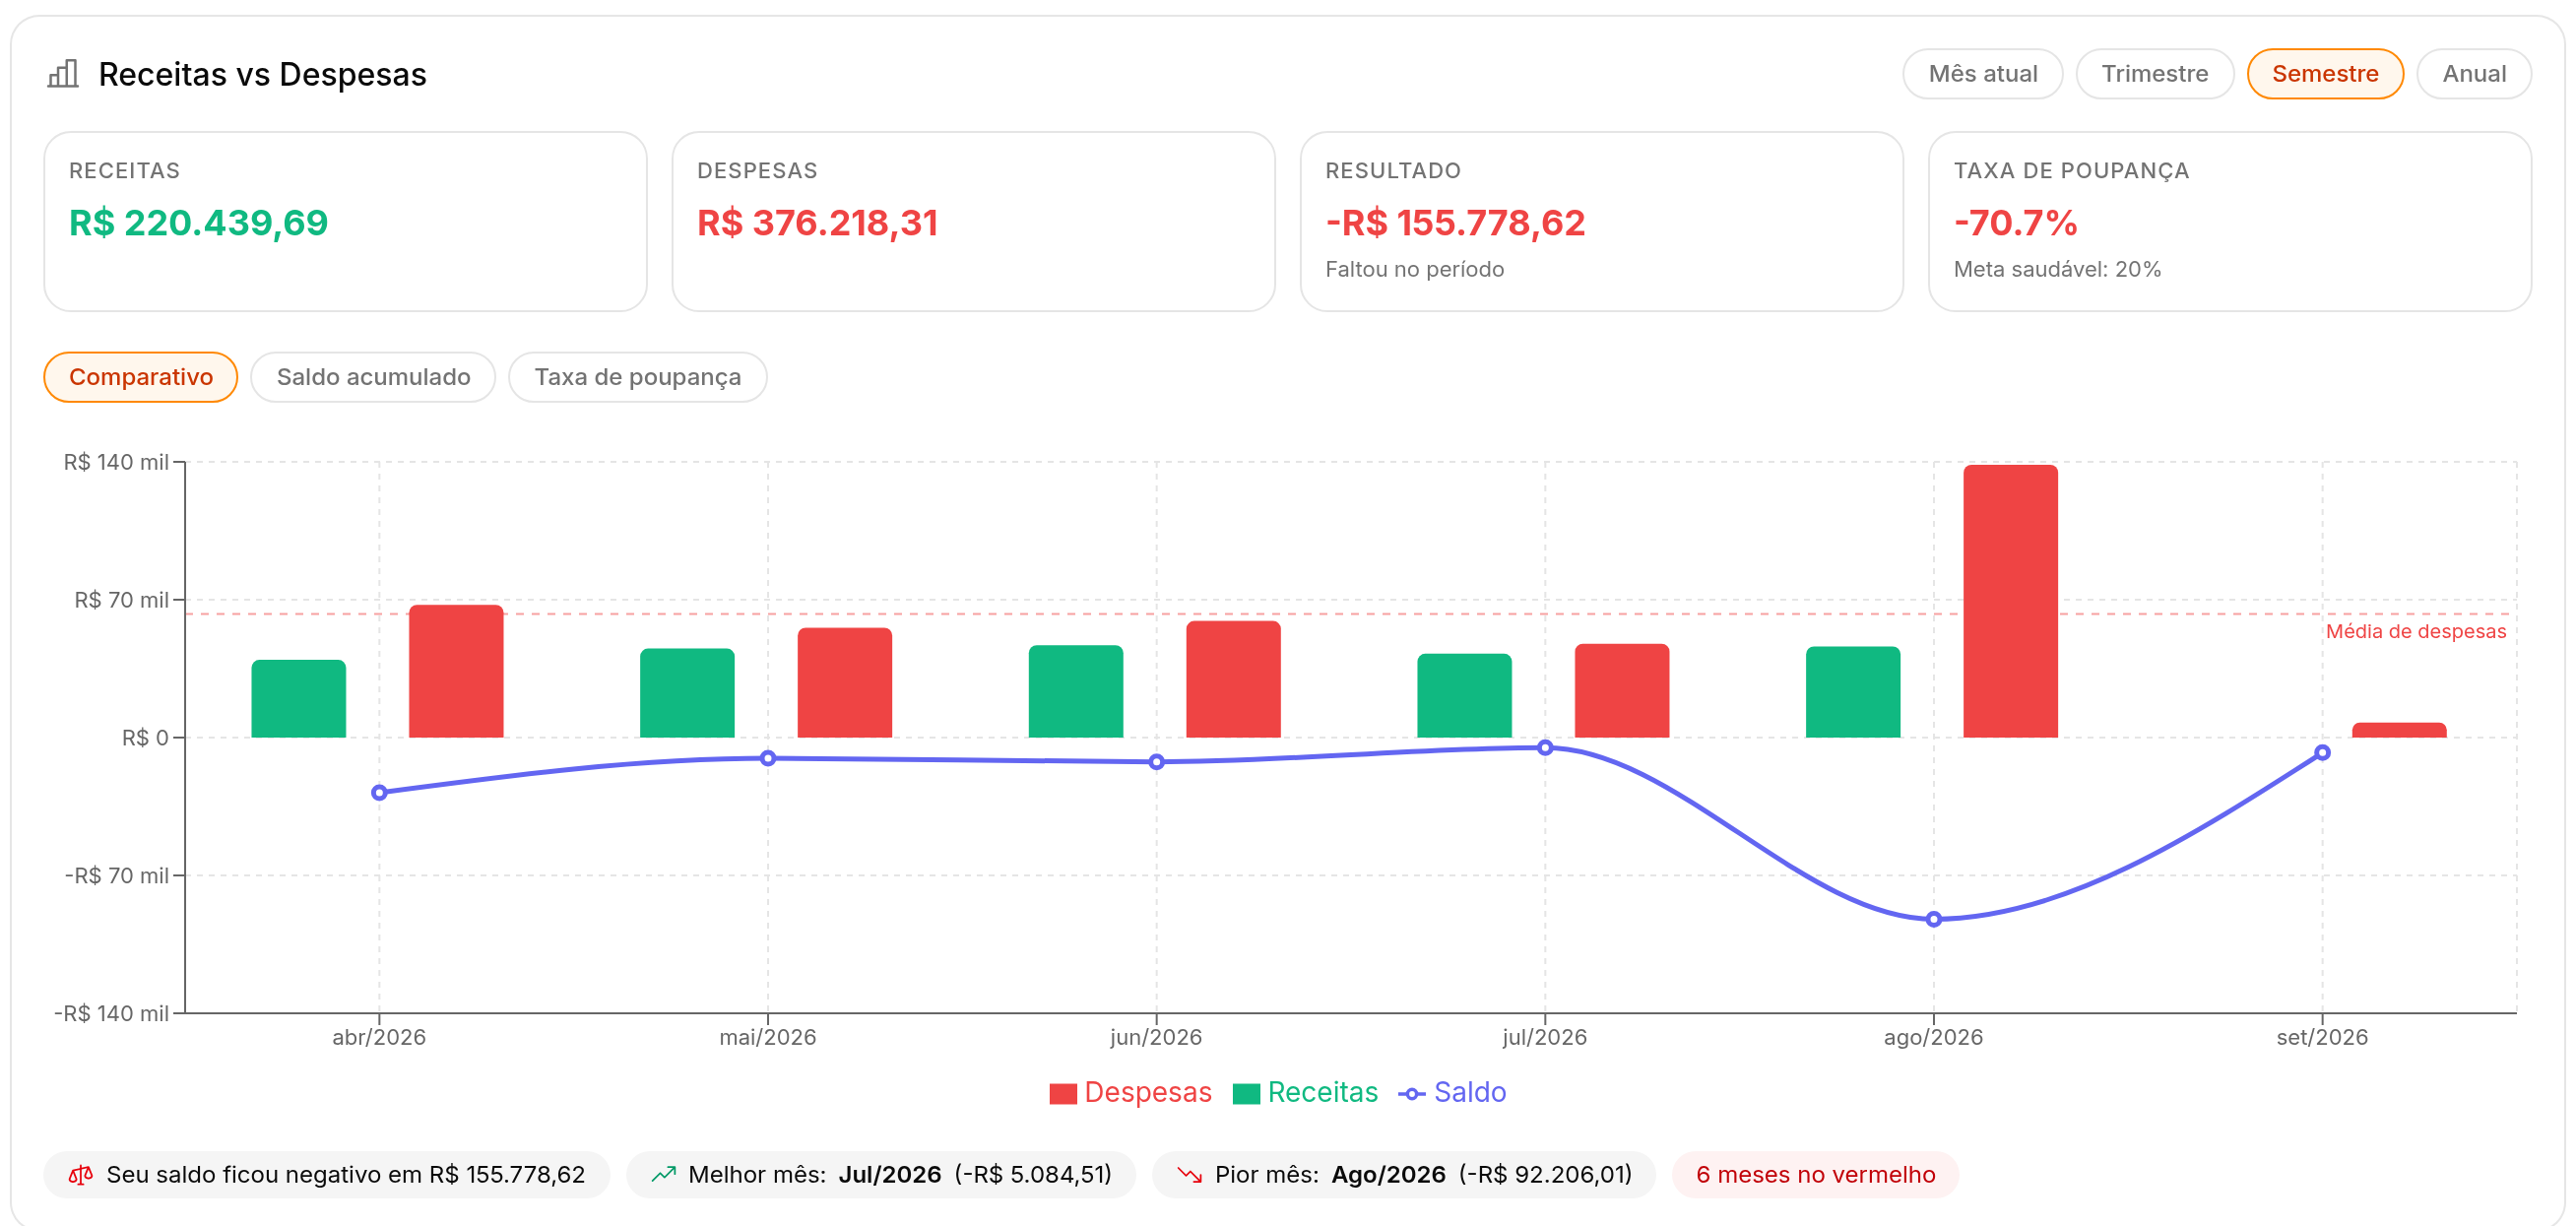
Desça a página até o bloco Receitas vs Despesas. No alto dele há quatro botões de período: Mês atual, Trimestre, Semestre e Anual. Escolha um período maior que o mês sempre que puder. É o mesmo motivo do passo anterior: em janela curta, um imprevisto vira tendência, e em janela longa ele vira o que é, um ponto fora da curva.
Abaixo dos botões aparecem os quatro números que resumem o período. Receitas é tudo que entrou. Despesas é tudo que saiu. Resultado é a diferença entre os dois, em reais. E Taxa de poupança é essa mesma diferença expressa em porcentagem do que entrou, com a referência de 20% que o aplicativo marca como meta saudável. Os dois últimos contam a mesma história de jeitos diferentes, e você precisa dos dois: o Resultado diz o tamanho do buraco ou da sobra, e a taxa diz se ele é grande para o seu bolso. Sobrar R$ 400 é excelente para quem ganha R$ 4.000 e é pouco para quem ganha R$ 12.000.
O erro que esse bloco evita é o mais comum de todos: medir o mês pelo saldo da conta no dia em que você olhou. O saldo do dia 28 depende de coisas que não têm nada a ver com você ter gastado bem ou mal, como a data em que a fatura do cartão foi debitada. A taxa de poupança não depende disso, porque compara o período inteiro consigo mesmo.
Passo 3. Veja a sequência dos meses, não só o último
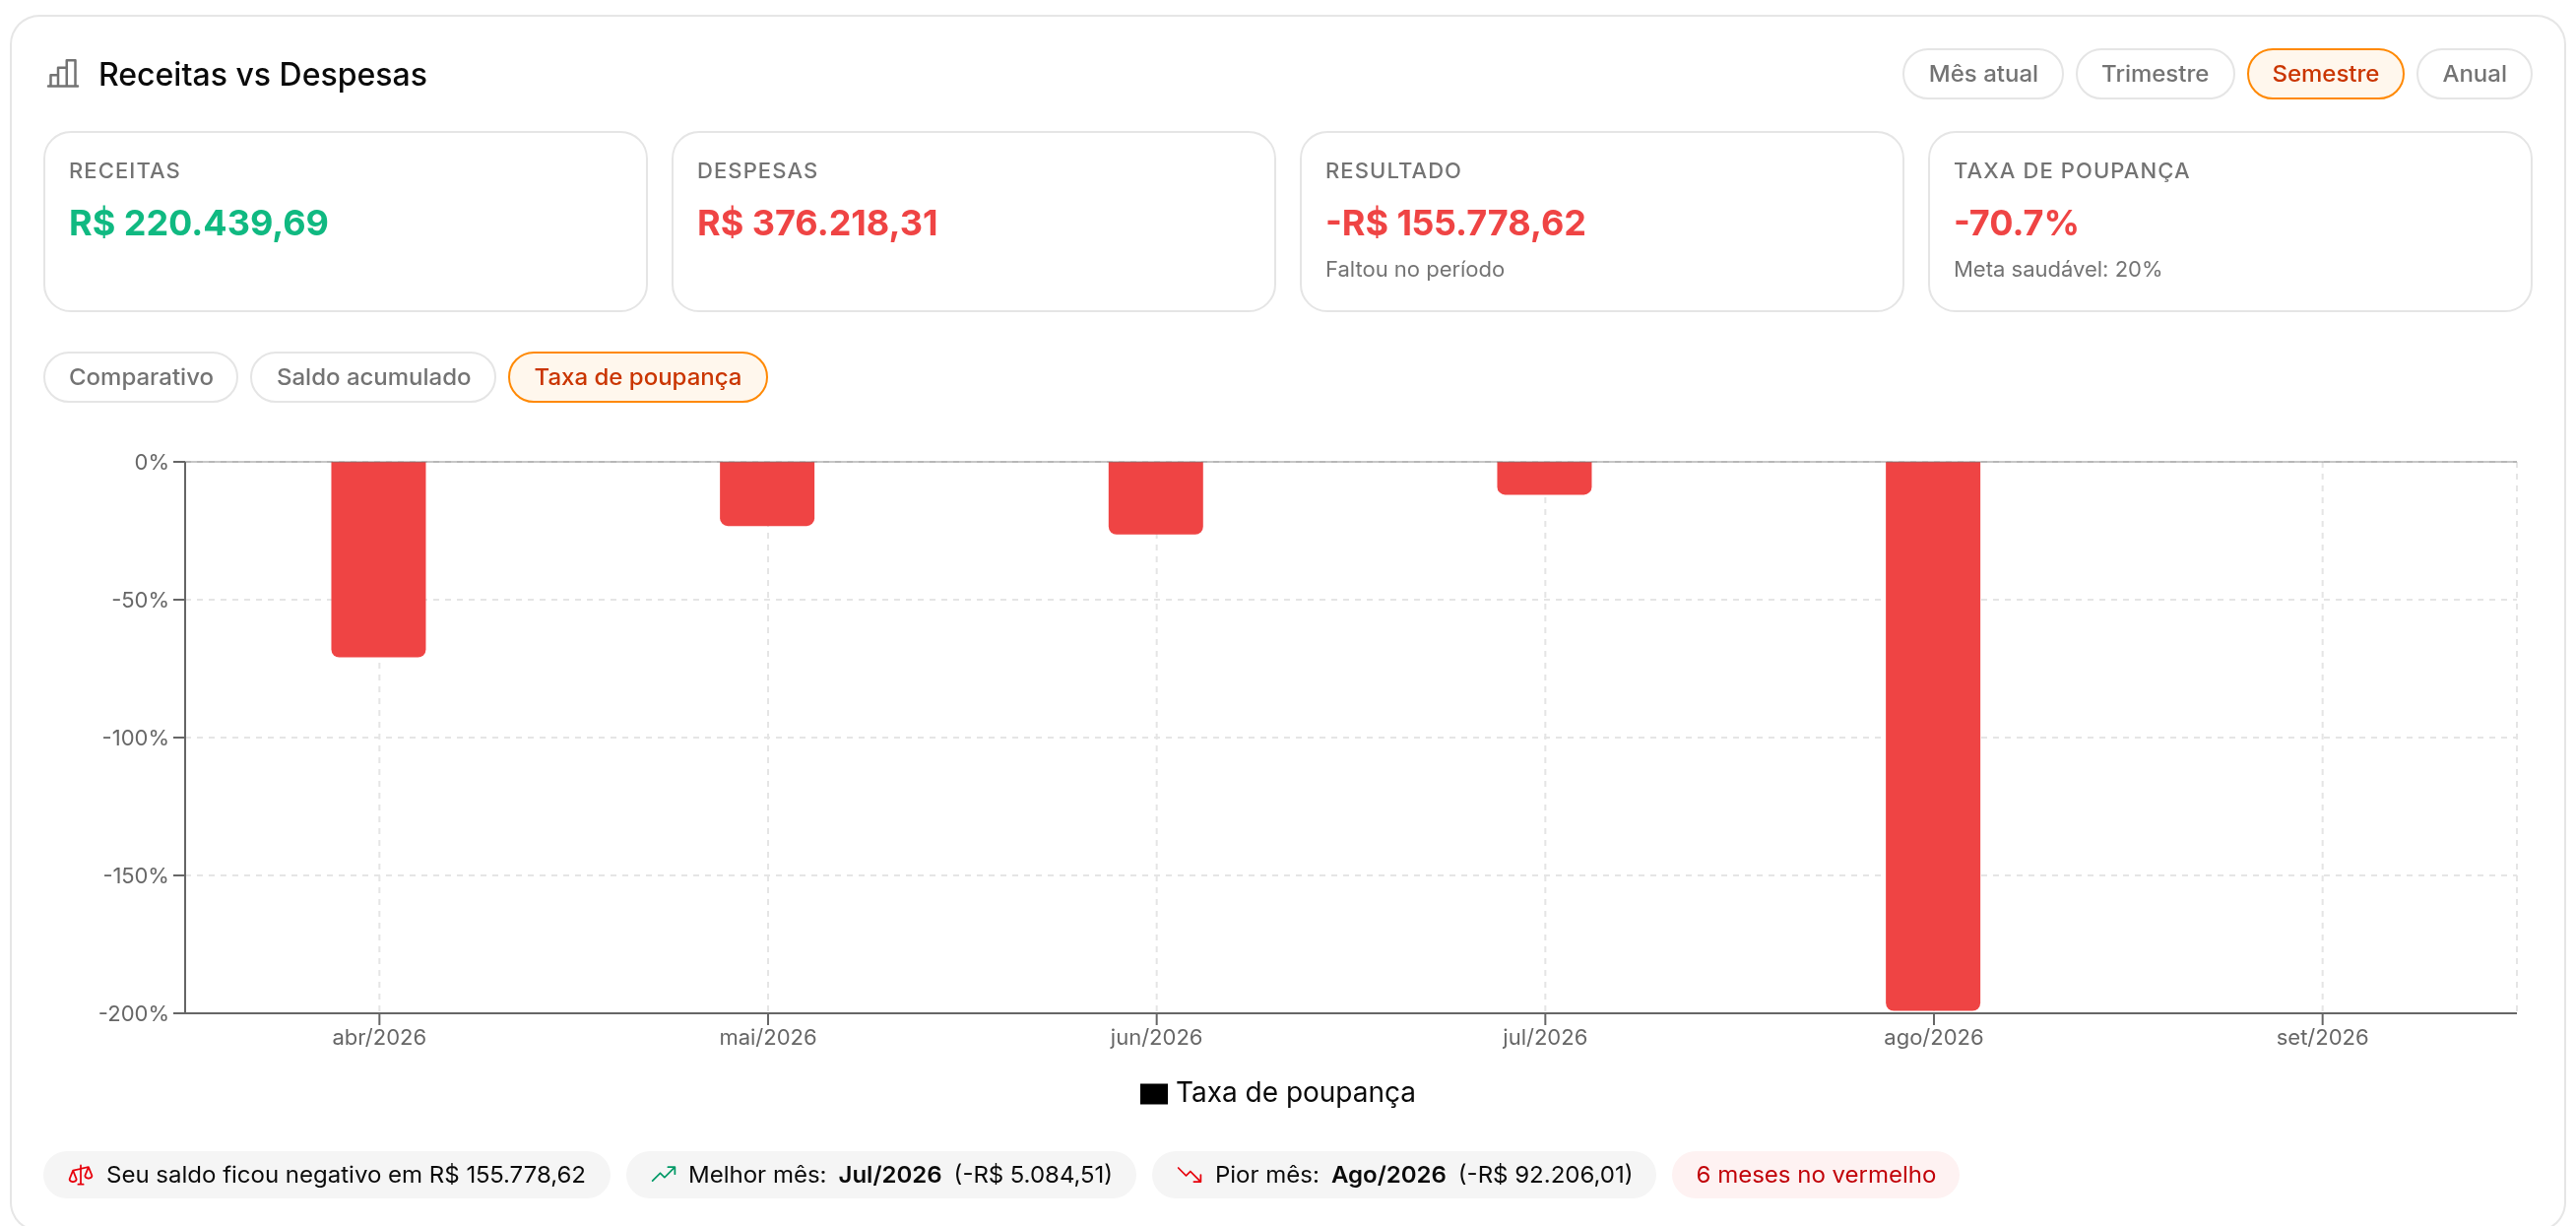
Ainda no mesmo bloco, clique em Taxa de poupança, ao lado de Comparativo e Saldo acumulado. O gráfico troca de conteúdo e passa a mostrar a sua taxa mês a mês, e embaixo dele o aplicativo aponta o melhor mês e o pior mês do período.
Essa sequência responde a pergunta que nenhum número sozinho responde: o seu problema é pontual ou estrutural. Um mês negativo no meio de cinco positivos é um evento, e evento se resolve com a reserva de emergência. Seis meses negativos seguidos são um padrão, e padrão não se resolve cortando cafezinho, se resolve mexendo em despesa fixa ou em renda. Confundir os dois custa tempo: gente que trata um mês ruim como falência pessoal se desorganiza à toa, e gente que trata seis meses ruins como azar demora anos para reagir.
O que muda depois que você sabe o número
A taxa de poupança tem uma qualidade rara: ela transforma disciplina em prazo. Guardando 10% do que ganha, você junta o equivalente a um mês de renda a cada dez meses. Guardando 20%, a cada cinco. Parece pouca diferença até você colocar um objetivo na frente. A reserva de emergência, aquele dinheiro de fácil resgate que cobre um susto sem virar dívida, costuma ser calculada em três meses de despesas. Quem guarda 10% leva pouco mais de dois anos para chegar lá. Quem guarda 20% leva cerca de um ano. É o mesmo objetivo, com metade da espera.
Vale uma ressalva honesta: o relatório diz quanto sobra, não onde colocar o que sobrou. Isso depende do seu prazo, do seu perfil e do momento de cada um, e todo investimento tem algum risco, inclusive o de render menos que a inflação. Nenhuma tela decide isso por você, nem deveria.
O próximo passo, hoje
Abra os Relatórios, escolha o período Semestre e anote a sua taxa de poupança de hoje, mesmo que ela venha negativa. Um número ruim conhecido já é melhor que um número desconhecido, porque só o primeiro dá para acompanhar. Depois escolha um alvo modesto para o mês que vem, um ponto percentual a mais, e volte na mesma tela em trinta dias para conferir.
E guarde a parte que nenhum relatório faz por você: o número muda quando o dinheiro sai da conta antes de você o ver. Programe a transferência do valor que quer guardar para o dia seguinte ao do salário, e deixe o mês trabalhar com o que ficou. A tela serve para medir. Quem decide o resultado continua sendo a ordem em que você paga as suas contas, e a primeira delas pode ser você.
Mini-glossário
- IPCA: o índice oficial da inflação no Brasil, calculado pelo IBGE, que mede quanto os preços subiram para o consumidor.
- Taxa Selic: o juro básico da economia, definido pelo Banco Central, que serve de referência para o que você paga em dívidas e recebe em aplicações.
- Taxa de poupança: a parte do que entrou no período que ficou com você, calculada como o resultado dividido pelas receitas.
- Média de seis meses: a média do seu gasto naquela categoria nos últimos seis meses, usada para saber se o mês atual fugiu do seu padrão.
- Despesa pendente: a despesa já lançada e ainda não paga, que compromete o mês mesmo sem ter saído da conta.
- Reserva de emergência: o dinheiro de fácil resgate separado para cobrir imprevistos sem recorrer a crédito.
Fontes
- IBGE, Sistema IBGE de Recuperação Automática (SIDRA), tabela 1737, IPCA de agosto de 2026 (variação de -0,32% no mês e 4,22% em doze meses): https://sidra.ibge.gov.br/tabela/1737
- IBGE, IPCA, página oficial do índice: https://www.ibge.gov.br/estatisticas/economicas/precos-e-custos/9256-indice-nacional-de-precos-ao-consumidor-amplo.html
- Banco Central do Brasil, série 432 do Sistema Gerenciador de Séries Temporais, meta da taxa Selic em 14% ao ano desde 6 de agosto de 2026: https://www3.bcb.gov.br/sgspub/consultarvalores/consultarValoresSeries.do?method=consultarValores&optSelecionaSerie=432
- Banco Central do Brasil, histórico das taxas de juros definidas pelo Copom: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
- Banco Central do Brasil, meta para a inflação de 3% com intervalo de tolerância de 1,5 ponto percentual, definida pelo Conselho Monetário Nacional: https://www.bcb.gov.br/controleinflacao/metainflacao