Tesouro Reserva: o dinheiro da emergência sai por Pix a qualquer hora, inclusive no domingo
O novo título do Tesouro Direto rende 100% da Selic, começa em R$ 1 e devolve o dinheiro por Pix inclusive de madrugada. Como funciona, quanto rende e por que resgatar antes de 30 dias muda a conta.

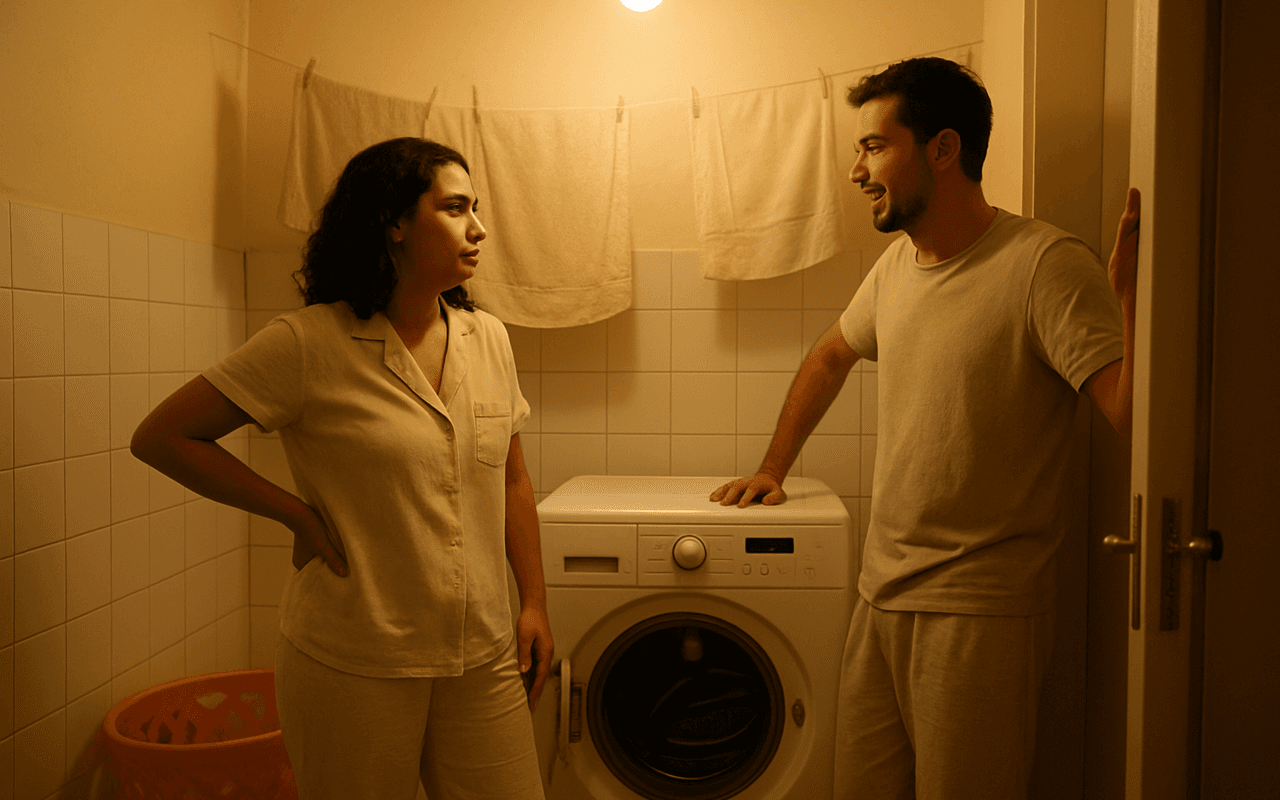
São onze e vinte da noite de um domingo quando a máquina de lavar para no meio do ciclo, com a roupa da semana dentro. O conserto vai custar algumas centenas de reais, e a pergunta que aparece na hora não é quanto, é onde. O dinheiro guardado está em algum lugar que só devolve na segunda-feira, depois das dez da manhã, quando a bolsa abre.
Esse intervalo entre o susto e o dinheiro na mão sempre foi o motivo pelo qual muita gente deixa a reserva parada na conta corrente, rendendo nada. Desde maio de 2026 existe um título público desenhado exatamente para fechar essa brecha, e ele acaba de aparecer nos números oficiais do Tesouro.
O que os números de julho mostram
O Tesouro Direto, o programa que vende títulos do governo federal direto para pessoas físicas, teve o melhor julho da sua história: R$ 11,67 bilhões aplicados no mês, segundo o balanço divulgado pela Secretaria do Tesouro Nacional em 25 de agosto de 2026. Os títulos ligados à taxa Selic, somando o Tesouro Selic e o novo Tesouro Reserva, responderam por 51,2% de tudo o que foi comprado.
Tem um número nesse balanço que diz mais sobre o Brasil real do que o total bilionário: 55,5% das operações do mês foram aplicações de até R$ 1 mil. Não é dinheiro de investidor grande. É reserva de gente comum, guardada aos poucos.
O que é o Tesouro Reserva, em português comum
Comprar um título público é emprestar dinheiro ao governo federal e receber de volta com juros. O Tesouro Reserva é a versão mais simples desse empréstimo. No papel oficial ele se chama Letra Financeira do Tesouro série TD1, criada pelo Decreto 12.814, de 9 de janeiro de 2026, com valor nominal em múltiplos de R$ 10, contra os R$ 1.000 dos títulos tradicionais. Na prática, segundo a B3, a bolsa brasileira onde os títulos ficam guardados, a aplicação começa em R$ 1.
Ele rende 100% da Selic, a taxa básica de juros da economia, que o Banco Central definiu em 14% ao ano na reunião de agosto de 2026. E devolve o dinheiro por Pix a qualquer momento, 24 horas por dia, sete dias por semana, com uma única janela diária de indisponibilidade entre meia-noite e uma da manhã. Domingo à noite incluído.
Falta explicar a característica que mais confunde quem começa. O Tesouro Selic tradicional tem marcação a mercado, ou seja, o preço do título oscila todo dia conforme o humor do mercado, e o saldo na tela pode aparecer menor do que ontem mesmo num investimento conservador. O Tesouro Reserva não tem essa oscilação: o saldo mostrado é o valor aplicado mais o rendimento acumulado, e é isso que sai no resgate.
A conta com R$ 1.000, do jeito que ela acontece
Imagine R$ 1.000 aplicados e esquecidos por doze meses, com a Selic parada nos 14% ao ano de agosto de 2026. O rendimento bruto ficaria em torno de R$ 140. Sobre esse ganho incide o imposto de renda pela tabela regressiva prevista na Lei 11.033, de 2004, aquela em que a alíquota cai conforme o dinheiro fica parado: 22,5% até 180 dias, 20% até 360 dias, 17,5% até 720 dias e 15% acima disso. Passado um ano, a mordida é de 17,5%, cerca de R$ 24,50, e sobram por volta de R$ 115 líquidos.
Agora a mesma aplicação resgatada no vigésimo dia. O rendimento bruto seria de aproximadamente R$ 7, e aí entram dois descontos. O IOF, o imposto sobre operações financeiras, cobra segundo a tabela do Decreto 6.306, de 2007, que começa em 96% do rendimento no primeiro dia, marca 33% no vigésimo e só zera no trigésimo dia. Depois dele vem o imposto de renda na faixa mais alta, os 22,5%. Mais da metade do que rendeu fica pelo caminho.
Nada disso é armadilha, é a regra de todo investimento de renda fixa no Brasil. Mas explica por que a facilidade de resgatar de madrugada é uma rede de proteção para o imprevisto, e não um convite a entrar e sair toda semana. O dinheiro que você mexe todo dia continua sendo dinheiro de conta corrente.
O que ainda pesa contra
Três ressalvas honestas antes de qualquer entusiasmo. A primeira é de acesso: por enquanto o Tesouro Reserva está disponível apenas para clientes do Banco do Brasil, e a B3 orienta consultar a sua instituição sobre a oferta futura. A segunda é de custo: a taxa de custódia da B3 é de 0,20% ao ano, sem cobrança para valores de até R$ 10 mil por CPF, e acima disso ela incide só sobre o que exceder.
A terceira é a mais importante. O rendimento acompanha a Selic, que é decidida a cada reunião do Banco Central e vinha caindo ao longo de 2026, de 15% em janeiro para os 14% de agosto. Se a taxa cair mais, o rendimento cai junto, e rentabilidade passada nunca garante resultado futuro. Nenhum investimento é livre de risco, nem os títulos públicos, e a escolha entre este e qualquer outro depende do seu momento e do seu perfil.
O primeiro passo é anterior ao título
Antes de decidir onde guardar, decida quanto. Some o que sai da sua conta num mês inteiro, aluguel ou prestação, mercado, transporte, escola, assinaturas, e você terá o tamanho de uma parcela da sua reserva. Reunir receitas e despesas num lugar só, que é para isso que serve organizar as contas num aplicativo como o Fôlego, mostra esse número em poucos minutos, e a caixinha ajuda a separar o valor com meta à vista sem precisar abrir outra conta.
Com o número na mão, a pergunta seguinte fica bem mais fácil de responder. Uma reserva de emergência não existe para render muito. Ela existe para que a máquina de lavar quebrada num domingo à noite continue sendo só uma máquina de lavar quebrada.
Glossário rápido
- Título público: um empréstimo que você faz ao governo federal, com regras de devolução combinadas desde o início.
- Selic: a taxa básica de juros da economia, definida pelo Banco Central, que serve de referência para quase toda a renda fixa.
- Marcação a mercado: a variação diária no preço de um título, que faz o saldo subir e descer antes do vencimento.
- Liquidez: a rapidez com que um investimento vira dinheiro disponível na sua conta.
- Tabela regressiva do imposto de renda: as alíquotas que caem conforme o tempo de aplicação, de 22,5% até 15%.
- IOF: o imposto sobre operações financeiras, que morde parte do rendimento nos resgates feitos antes de 30 dias.
Fontes
- Ministério da Fazenda e Secretaria do Tesouro Nacional, balanço do Tesouro Direto de julho de 2026, publicado em 25 de agosto de 2026: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/investimentos-no-tesouro-direto-somam-r-11-67-bilhoes-em-julho-mostra-balanco-publicado-pela-stn
- Presidência da República, Decreto 12.814, de 9 de janeiro de 2026, características dos títulos da dívida pública federal, artigo 5º (LFT-TD1): https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2026/decreto/D12814.htm
- B3 Educação, Tesouro Reserva, características, tributação e disponibilidade (acesso em 29 de agosto de 2026): https://edu.b3.com.br/w/tesouro-reserva
- B3, tarifas do Tesouro Direto, taxa de custódia de 0,20% ao ano e isenção até R$ 10 mil: https://www.b3.com.br/pt_br/produtos-e-servicos/tarifas/tarifas-de-tesouro-direto/
- Banco Central do Brasil, série histórica da meta da taxa Selic, 14% ao ano desde 6 de agosto de 2026: https://www.bcb.gov.br/controleinflacao/historicotaxasjuros
- Presidência da República, Lei 11.033, de 21 de dezembro de 2004, artigo 1º, alíquotas regressivas do imposto de renda: https://www.planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Presidência da República, Decreto 6.306, de 14 de dezembro de 2007, artigo 32 e anexo, tabela regressiva do IOF: https://www.planalto.gov.br/ccivil_03/_ato2007-2010/2007/decreto/d6306.htm